


 BUSCAR
 ÍNDICE
CONCEPTO 016345 int 1698 DE 2026
(septiembre 18)
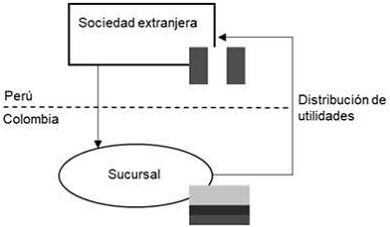
<Fuente: Archivo interno entidad emisora>
<Publicado en la página web de la DIAN: 21 de septiembre de 2026>
DIRECCIÓN DE IMPUESTOS Y ADUANAS NACIONALES
Unidad Informática de Doctrina
| Área del Derecho | Tributario |
| Banco de Datos | Impuesto sobre la Renta y Complementarios |
| Problema Jurídico | PROBLEMA JURÍDICO #1: ¿Se encuentra gravada con el impuesto sobre la renta la transferencia de utilidades – correspondientes a rentas y ganancias ocasionales de fuente nacional colombiana– que realiza una sucursal en Colombia a una entidad extranjera domiciliada en Perú que es su oficina principal? PROBLEMA JURÍDICO #2: ¿Es aplicable, en virtud de la cláusula de no discriminación del artículo 18 de la Decisión 578 de 2004 de la Comunidad Andina, la excepción de practicar la retención en la fuente establecida en el parágrafo 3 del artículo 242-1 del ET, en la transferencia de utilidades que realiza una sucursal en Colombia a una entidad extranjera domiciliada en Perú que es su oficina principal? |
| Tesis Jurídica | TESIS JURÍDICA #1: Si. La transferencia de utilidades – correspondientes a rentas y ganancias ocasionales de fuente nacional colombiana– que realiza una sucursal en Colombia a una entidad extranjera domiciliada en Perú que es su oficina principal, se encuentra gravada con el impuesto sobre la renta en Colombia, en atención a lo dispuesto en el artículo 30 del Estatuto Tributario (ET), y toda vez que, acorde con el artículo 6 de la Decisión 578 de 2004 de la Comunidad Andina3, los beneficios empresariales son gravados en el país miembro en cuyo territorio se generaron. TESIS JURÍDICA #2: No. La excepción de practicar la retención en la fuente establecida en el parágrafo 3 del artículo 242-1 del ET no es aplicable en la transferencia de utilidades que realiza una sucursal en Colombia a una entidad extranjera domiciliada en Perú que es su oficina principal, pues no se trata de dos supuestos sustancialmente comparables, lo cual es un requisito necesario para dar aplicación a la cláusula de no discriminación del artículo 18 de la Decisión 578 de la Comunidad Andina. |
| Descriptores | Distribución de utilidades de sucursal de entidad extranjera. |
| Fuentes Formales | Artículos 20, 20-1, 20-2 y 30 del Estatuto Tributario. Decisión 578 de 2004 de la Comunidad Andina. |
Extracto
1. Esta Subdirección está facultada para resolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaría, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
PROBLEMA JURÍDICO #1:
2. ¿Se encuentra gravada con el impuesto sobre la renta la transferencia de utilidades – correspondientes a rentas y ganancias ocasionales de fuente nacional colombiana– que realiza una sucursal en Colombia a una entidad extranjera domiciliada en Perú que es su oficina principal?
TESIS JURÍDICA #1:
3. Si. La transferencia de utilidades – correspondientes a rentas y ganancias ocasionales de fuente nacional colombiana– que realiza una sucursal en Colombia a una entidad extranjera domiciliada en Perú que es su oficina principal, se encuentra gravada con el impuesto sobre la renta en Colombia, en atención a lo dispuesto en el artículo 30 del Estatuto Tributario (ET), y toda vez que, acorde con el artículo 6 de la Decisión 578 de 2004 de la Comunidad Andina[3], los beneficios empresariales son gravados en el país miembro en cuyo territorio se generaron.
FUNDAMENTACIÓN:
4. La peticionaría plantea una hipótesis en la cual una entidad extranjera domiciliada en Perú tiene una sucursal en Colombia, a través de la cual desarrolla su actividad empresarial en el país. La sucursal paga el impuesto sobre la renta por los ingresos de fuente nacional colombiana que le son atribuibles, y posteriormente transfiere las utilidades a la entidad del extranjero. Para una mayor ilustración se presenta el siguiente gráfico:
5. De acuerdo con el artículo 20-2 del ET, las entidades extranjeras con sucursal en Colombia son contribuyentes del impuesto sobre la renta en relación con las rentas y ganancias ocasionales de fuente nacional atribuibles a la sucursal, determinadas con base en criterios de funciones, activos, riesgos y personal involucrados en la obtención, y debiendo, entre otras obligaciones, llevar contabilidad separada en donde se discriminen los ingresos, costos y gastos que les sean atribuibles.
6. Según el artículo 30 del ET, las transferencias de utilidades de la sucursal en Colombia de una entidad extranjera a la vinculada del exterior, por rentas y ganancias ocasionales de fuente nacional colombiana, se consideran dividendos. Según el parágrafo 3 del artículo 1.2.4.7.8. del Decreto 1625 de 2016, la tarifa de retención aplicable a dichos dividendos, –cuando hubieran sido considerados como ingreso no constitutivo de renta ni ganancia ocasional[4]–, será la establecida en el artículo 245 del ET, esto es, del 20%.
7. Así, en la hipótesis planteada, la entidad extranjera domiciliada en Perú está sometida al impuesto sobre la renta en Colombia por las rentas y ganancias ocasionales de fuente nacional atribuibles a la sucursal en Colombia, y adicionalmente por los dividendos que corresponden a las utilidades que la sucursal transfirió a su favor.
8. Ahora bien, la entidad extranjera se encuentra domiciliada en Perú, por lo cual, son aplicables las disposiciones de la Decisión 578 de 2004, que en su artículo 1o comprende en el ámbito de aplicación a las personas domiciliadas en alguno de los países miembro.
9. Dicha decisión, en su artículo 3o, establece que las rentas obtenidas por las personas o empresas a quienes aplica el convenio sólo serán gravadas en el país miembro en el que tales rentas tengan su fuente productora[5] –que en la hipótesis es Colombia–, salvo en los casos de excepción previstos en la misma decisión; de forma tal que, si el otro estado miembro –es decir, Perú– acorde con su legislación interna se atribuye la potestad de gravar dichas rentas, deberá considerarlas exoneradas.
"Artículo 3.- Jurisdicción Tributaria Independientemente de la nacionalidad o domicilio de las personas, las rentas de cualquier naturaleza que éstas obtuvieren, sólo serán gravables en el País Miembro en el que tales rentas tengan su fuente productora, salvo los casos de excepción previstos en esta Decisión.
Por tanto, los demás Países Miembros que, de conformidad con su legislación interna, se atribuyan potestad de gravar las referidas rentas, deberán considerarlas como exoneradas, para los efectos de la correspondiente determinación del impuesto a la renta o sobre el patrimonio." (énfasis propio)
10. Además, el artículo 6 ibídem dispone que «los beneficios resultantes de las actividades empresariales[6] sólo serán gravables por el País Miembro donde éstas se hubieren efectuado», de tal forma que, si una empresa desarrolla sus actividades en dos o más países miembros, cada uno de ellos podrá gravar las rentas generadas en su territorio, como si se tratara de una empresa distinta, independiente y separada:
"(...) Cuando una empresa efectúe actividades en dos o más Países Miembros, cada uno de ellos podrá gravar las rentas que se generen en su territorio, aplicando para ello cada País sus disposiciones internas en cuanto a la determinación de la base gravable como si se tratara de una empresa distinta, independiente y separada, pero evitando la causación de doble tributación de acuerdo con las reglas de esta Decisión. Si las actividades se realizaran por medio de representantes o utilizando instalaciones como las indicadas en el párrafo anterior, se atribuirán a dichas personas o instalaciones los beneficios que hubieren obtenido si fueren totalmente independientes de la empresa." (énfasis propio)
11. Así, se colige que las rentas atribuibles a la sucursal colombiana por las actividades empresariales desarrolladas en el país pueden ser gravadas por Colombia, para lo cual se debe atender a lo dispuesto en los artículos 20, 20-1 y 20-2 del ET, en cuanto a la imposición de las entidades extranjeras por las rentas y ganancias ocasionales de fuente nacional colombiana que perciben a través de sucursales o establecimientos permanentes ubicados en el país, como se expuso anteriormente.
12. Adicionalmente, las rentas obtenidas por la entidad extranjera domiciliada en Perú, por la transferencia de utilidades que corresponden a rentas y ganancias ocasionales de fuente nacional obtenidas a través de su sucursal en Colombia, se encuentran gravadas con el impuesto sobre la renta en Colombia, en tanto corresponden a rentas generadas por las actividades empresariales desarrolladas en el país.
13. Por otro lado, la consultante también se refiere al propósito del convenio de evitar la doble imposición, tal que, en su entendimiento, se podría deducir que las rentas de fuente nacional atribuibles a la sucursal, y sobre las cuales se pagó el impuesto de renta, no podrían ser gravadas nuevamente en Colombia con ocasión de la distribución de utilidades de la sucursal a la entidad extranjera.
14. No obstante, se precisa que el propósito del convenio no es evitar la doble imposición en un mismo país, sino a nivel comunitario, tal y como lo ha señalado el Tribunal de Justicia Andino[7] al indicar que: «(...) La misma renta, o el mismo patrimonio, no puede estar gravado en dos Países Miembros de la Comunidad Andina. Solo puede estar gravado en uno de ellos, conforme a las reglas establecidas en la Decisión 578».
15. De esta forma, en el artículo 6 de la Decisión 578 de 2004, antes citado, se indica que el país aplicará sus disposiciones internas para la determinación de la base gravable de las rentas generadas en su territorio, como es el caso, entre otros, de los artículos 20, 20-1, 20-2, y 30 del ET previamente señalados.
PROBLEMA JURÍDICO #2:
16. ¿Es aplicable, en virtud de la cláusula de no discriminación del artículo 18 de la Decisión 578 de 2004 de la Comunidad Andina, la excepción de practicar la retención en la fuente establecida en el parágrafo 3 del artículo 242-1 del ET, en la transferencia de utilidades que realiza una sucursal en Colombia a una entidad extranjera domiciliada en Perú que es su oficina principal?
TESIS JURÍDICA #2:
17. No. La excepción de practicar la retención en la fuente establecida en el parágrafo 3 del artículo 242-1 del ET no es aplicable en la transferencia de utilidades que realiza una sucursal en Colombia a una entidad extranjera domiciliada en Perú que es su oficina principal, pues no se trata de dos supuestos sustancialmente comparables, lo cual es un requisito necesario para dar aplicación a la cláusula de no discriminación del artículo 18 de la Decisión 578 de la Comunidad Andina.
FUNDAMENTACIÓN:
18. Partiendo de la hipótesis planteada en el problema jurídico anterior, la peticionaria consulta si en la distribución de utilidades de la sucursal colombiana a la entidad extranjera domiciliada en Perú es aplicable la excepción de practicar la retención en la fuente de que trata el parágrafo 3 del artículo 242-1 del ET. Esto, con fundamento en la cláusula de no discriminación del artículo 18 de la Decisión 578 de 2004 que indica lo siguiente:
"Artículo 18.- Tratamiento tributario aplicable a las personas domiciliadas en los otros Países Miembros
Ningún País Miembro aplicará a las personas domiciliadas en los otros Países Miembros, un tratamiento menos favorable que el que aplica a las personas domiciliadas en su territorio, respecto de los impuestos que son materia de la presente Decisión."
19. Al respecto, el artículo 242-1 del ET establece la tarifa de retención para dividendos pagados o abonados en cuenta a sociedades nacionales, y en el parágrafo 3 contempla la excepción a la obligación de practicar la retención cuando se presentan las siguientes condiciones:
Parágrafo 3o. Los dividendos que se distribuyen dentro de los grupos empresariales o dentro de sociedades en situación de control debidamente registrados ante la Cámara de Comercio, no estarán sujetos a la retención en la fuente regulada en este artículo. Lo anterior, siempre y cuando no se trate de una entidad intermedia dispuesta para el diferimiento del impuesto sobre los dividendos."
20. Como se observa, dicha excepción establece como condición que se trate de dividendos distribuidos dentro de grupos empresariales o dentro de sociedades en situación de control registrados ante la Cámara de Comercio. En relación con el tema, la Superintendencia de Sociedades, al ser consultada sobre la obligación de registrar una situación de control o de grupo empresarial cuando se trata de una sociedad extranjera y su sucursal en Colombia, ha indicado que:
"(...) No existe situación de control entre una sociedad y sus sucursales, simplemente porque las sucursales son establecimientos de comercio de propiedad de la sociedad. La sociedad como persona jurídica, sujeto de derechos y obligaciones, hace presencia en las locaciones donde se encuentren ubicadas sus sucursales, sin que las sucursales adquieran personalidad jurídica independiente, las sucursales son la misma sociedad a la cual pertenecen.
(...)
3. Pero lo explicado no puede confundirse con las relaciones jurídicas y económicas que puedan serle atribuidas a la sociedad extranjera en sí misma considerada frente a la legislación colombiana en materia de matrices y subordinadas cuando quiera que dicha sociedad, además de tener una sucursal en Colombia, sea una matriz o una subordinada de una sociedad colombiana, o cuando sea parte de un grupo empresarial con presencia en Colombia.
En tales circunstancias, eventualmente adquiere vigencia la obligación de revelación de la situación de control o grupo empresarial en los términos de la Ley 222 de 1995, sencillamente porque se trata de las relaciones de la sociedad extranjera con otras sociedades en función de la situación de control o grupo empresarial." (énfasis propie)
21. En esta medida, al no presentarse una situación de control entre la entidad extranjera domiciliada en Perú y su sucursal en Colombia, y que la situación de grupo empresarial conlleva implícitas las relaciones de la entidad extranjera con otras sociedades del grupo, es claro que la distribución de utilidades de la sucursal colombiana a la entidad extranjera domiciliada en Perú no es sustancialmente comparable con los supuestos contemplados en el parágrafo 3 del artículo 242-1 del ET, por lo cual no es aplicable la cláusula de no discriminación del artículo 18 de la Decisión 578, al caso consultado.
22. Al respecto, es oportuno citar el Oficio 911420 del 30 de diciembre de 2020, en el cual se analizó el artículo 18 de la Decisión 578 de 2004, señalando que los estados miembros tienen la potestad de establecer sistemas de tributación diferenciados en situaciones que no sean comparables:
"Por su parte, el artículo 18 de la Decisión 578 de 2004 establece la cláusula de no discriminación en los siguientes términos:
(...)
Lo anterior no implica otorgar a un extranjero no residente fiscal en Colombia el mismo tratamiento tributario de un residente en el país, puesto que, al no encontrarse en una situación comparable, los Estados mantienen la facultad de establecer sistemas de tributación diferenciados.
Por lo tanto, en el supuesto objeto de consulta, no es posible, amparándose en la cláusula de no discriminación, aplicar a un extranjero no residente las normas de retención aplicables a pagos entre residentes, por cuanto se trata de situaciones de hecho y de derecho diferentes."
23. En los anteriores términos se resuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de 2021.
3. Régimen para evitar la Doble Tributación y Prevenir la Evasión Fiscal.
4. Conforme a las reglas de los artículos 48 y 49 del Estatuto Tributario.
5. Según el literal f) del artículo 2 de la Decisión 578 de la CAN, a expresión "fuente productora" se refiere a la actividad, derecho o bien que genere o pueda generar una renta.
6. Según el literal g) del artículo 2 de la Decisión 578 de la CAN, la expresión "actividades empresariales" se refiere a actividades desarrolladas por una "empresa", la cual a su vez se define como una organización constituida por una o más personas que realiza una actividad lucrativa.
7. Tribunal de Justicia de la Comunidad Andina. Proceso 217-IP-2021. Interpretación Prejudicial. Consultante: Sección Cuarta de la Sala de lo Contencioso Administrativo del Consejo de Estado de la República de Colombia Expediente Interno del Consultante: 25000-23-37-000-2014-00998-01 (23116).

 Aumentar texto
 Disminuir texto
 Escala de grises
 Contraste negativo
 Subrayar enlaces
 Centro de relevos
 Restablecer
