


 BUSCAR
 ÍNDICE
CONCEPTO 013318 Int 1282 DE 2026
(julio 31)
<Fuente: Archivo interno entidad emisora>
<Publicado en la página web de la DIAN: 24 de agosto de 2026>
DIRECCIÓN DE IMPUESTOS Y ADUANAS NACIONALES
Unidad Informática de Doctrina
| Área del Derecho | Tributario |
| Banco de Datos | Impuesto sobre la Renta y Complementarlos |
| Problema Jurídico | ¿La transferencia de las acciones de una sociedad por acciones simplificada constituida en Colombia, que se produce como consecuencia de una fusión entre dos sociedades extranjeras domiciliadas en Ecuador, constituye una enajenación gravada con el impuesto sobre la renta y complementarios en Colombia? |
| Tesis Jurídica | Si. La transferencia de las acciones de una sociedad por acciones simplificada constituida en Colombia, que se produce como consecuencia de una fusión entre dos sociedades extranjeras domiciliadas en Ecuador, constituye una enajenación gravada con el impuesto sobre la renta y complementarios en Colombia, de acuerdo con lo dispuesto en el artículo 319-8 del Estatuto Tributario (ET) y acorde con el literal b) del artículo 12 de la Decisión 578 de 2004 de la Comunidad Andina3, según el cual las ganancias de capital por el beneficio obtenido en la enajenación de acciones solamente se gravan en el país donde estas fueron emitidas, esto es, en Colombia. |
| Descriptores | Tema: Impuesto sobre la renta y complementarios. Descriptores: Fusiones y escisiones entre entidades extranjeras. |
Extracto
1. Esta Subdirección está facultada para resolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaria, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
PROBLEMA JURÍDICO:
2. ¿La transferencia de las acciones de una sociedad por acciones simplificada constituida en Colombia, que se produce como consecuencia de una fusión entre dos sociedades extranjeras domiciliadas en Ecuador, constituye una enajenación gravada con el impuesto sobre la renta y complementarios en Colombia?
TESIS JURÍDICA:
3. Si. La transferencia de las acciones de una sociedad por acciones simplificada constituida en Colombia, que se produce como consecuencia de una fusión entre dos sociedades extranjeras domiciliadas en Ecuador, constituye una enajenación gravada con el impuesto sobre la renta y complementarios en Colombia, de acuerdo con lo dispuesto en el artículo 319-8 del Estatuto Tributario (ET) y acorde con el literal b) del artículo 12 de la Decisión 578 de 2004 de la Comunidad Andina[3], según el cual las ganancias de capital por el beneficio obtenido en la enajenación de acciones solamente se gravan en el país donde estas fueron emitidas, esto es, en Colombia.
FUNDAMENTACIÓN:
4. En la hipótesis descrita, se lleva a cabo una fusión por absorción entre dos sociedades extranjeras con domicilio en Ecuador [denominadas Sociedad A y Sociedad B], las cuales tienen participación accionaria en una sociedad por acciones simplificada constituida en Colombia [Sociedad C]. Como resultado de la fusión, las acciones de la Sociedad B se transfieren a la Sociedad A. Para una mejor ilustración, se presenta la siguiente gráfica:
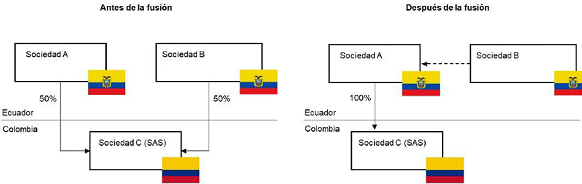
5. De acuerdo con el artículo 319-8 del ET, la transferencia de activos ubicados en Colombia que sea consecuencia de procesos de fusión en los que intervengan como enajenantes y adquirentes entidades extranjeras se considera enajenación para efectos tributarios y se encuentra gravada con el impuesto sobre la renta, exceptuándose de dicho tratamiento las transferencias en que se presenten las condiciones descritas en su parágrafo[4].
6. Por su parte, las sociedades constituidas en Colombia, como es el caso de la Sociedad C, se consideran nacionales para efectos tributarios en atención al artículo 12-1 del ET[5], a la par que las acciones y derechos sociales en compañías u otras entidades nacionales se entienden poseídas en Colombia, según el numeral 2 del artículo 265 ibidem.
7. En esta medida, la transferencia de las acciones de la Sociedad C, que se produce con ocasión de la fusión entre la Sociedad A y la Sociedad B, consiste en una enajenación para efectos tributarios, dado que se trata de activos poseídos en Colombia y los intervinientes en la fusión son entidades extranjeras, salvo que se den los presupuestos señalados en el parágrafo del artículo 319-8 del ET.
8. Ahora bien, dado que las Sociedades A y B se encuentran domiciliadas en Ecuador, son aplicables las disposiciones de la Decisión 578 de 2004 de la Comunidad Andina, que en el artículo 1o establece su ámbito de aplicación[6]. Así, la enajenación de las acciones por la Sociedad B en favor de la Sociedad A, como producto de la fusión, representa una ganancia de capital en la medida en que se configuren las condiciones del literal j) del artículo 2 ibidem, como se expone:
"(...) j) La expresión "ganancias de capital" se refiere al beneficio obtenido por una persona en la enajenación de bienes que no adquiere, produce o enajena habitualmente dentro del giro ordinario de sus actividades."
9. Así las cosas, será aplicable el tratamiento previsto en el literal b) del artículo 12 ibidem, según el cual, las ganancias de capital obtenidas por el beneficio derivado de la enajenación de acciones solamente podrán gravarse en el país en cuyo territorio se hubieren emitido:
"Artículo 12.- Ganancias de capital Las ganancias de capital sólo podrán gravarse por el País Miembro en cuyo territorio estuvieren situados los bienes al momento de su venta, con excepción de las obtenidas por la enajenación de:
a) Naves, aeronaves, autobuses y otros vehículos de transporte, que sólo serán gravadles por el País Miembro donde estuviere domiciliado el propietario, y
b) Títulos, acciones y otros valores, que sólo serán gravables por el País Miembro en cuyo territorio se hubieren emitido."
10. Acerca de la emisión de acciones, la Supersociedades[7] ha señalado que se trata de una decisión del máximo órgano social consistente en autorizar el retiro de acciones de la reserva, para su colocación entre socios o terceros:
"(...) La emisión de acciones es una decisión que le corresponde a la asamblea general de accionistas y sirve para aumentar el capital suscrito, para ello es indispensable contar con acciones en reserva, por cuanto la emisión consiste en autorizar que se retire de la reserva un determinado número de acciones, para ser colocadas entre los socios o terceros." (énfasis propio)
11. Además, tratándose de sociedades por acciones simplificadas, la Supersociedades[8] ha precisado que en la emisión de acciones habrán de tenerse en cuenta las disposiciones del Código de Comercio o las estipuladas en los estatutos de la sociedad, según el caso:
"(...) En otras palabras, para la emisión de los tipos de acciones regulados en la ley mercantil, deberá observarse lo dispuesto en el artículos 380 y siguientes del Código de Comercio: tratándose de acciones diferentes a las antes mencionadas, su creación y emisión se estará a lo previsto en el documento de constitución de la sociedad pues no se encuentran reguladas en la legislación comercial, pero cualquiera que sea el tipo o clase de acción que pretenda colocar en el reglamento respectivo pueden preverse condiciones para la suscripción y pago diferentes a las previstas en el Ordenamiento Mercantil." (énfasis propio)
12. En esta medida, dado que en la hipótesis planteada las acciones enajenadas como consecuencia de la fusión corresponden a acciones emitidas con arreglo a las disposiciones colombianas, o, según sea el caso, conforme a los estatutos de una sociedad nacional colombiana, esto es, la Sociedad C, se colige que su emisión se lleva a cabo en territorio colombiano, de manera que atendiendo el criterio del literal b) del artículo 12 de la Decisión 578 de 2004, solamente se podrán gravar en Colombia.
13. En armonía con lo anterior, es oportuno citar la jurisprudencia del Consejo de Estado[9], en la cual se analizó el artículo 12 de la Decisión 40 del Acuerdo de Cartagena[11], el cual contenía una redacción en idéntico sentido a la establecida posteriormente en la Decisión 578 de 2004, disponiendo que las ganancias de capital derivadas de la enajenación de acciones, títulos y otros valores solamente se pueden gravar en el país en cuyo territorio se hubieren emitido.
14. Así, en la jurisprudencia citada, el Consejo de Estado señaló que la regla consistente en gravar la enajenación de las acciones solamente en el país en cuyo territorio se hubieran emitido, contempla una regla de carácter objetivo en virtud de la cual el país de residencia del sujeto pasivo renuncia a gravar las rentas obtenidas en el país de la fuente:
"(...) Las anteriores disposiciones son claras en establecer una regla para evitar la doble tributación sobre un mismo hecho económico: las ganancias de capital, cuando se trata de la enajenación de títulos, acciones y otros valores, sólo se gravan en el país donde se hubieren emitido. Es decir, las normas establecen un factor objetivo para la imposición del gravamen, que es el lugar de emisión de tales títulos o acciones, independientemente de la residencia del sujeto pasivo. Lo cual significa que en virtud del convenio, el Estado del domicilio del sujeto renuncia a gravar las rentas obtenidas en el país de la fuente." (énfasis propio)
15. En consecuencia, la transferencia de las acciones de la Sociedad C, producto de la fusión por absorción entre las Sociedades A y B, se constituye en una enajenación para efectos tributarios, gravada con el impuesto sobre la renta en Colombia, de acuerdo con el artículo 319-8 del ET, y atendiendo al literal b) del artículo 12 de la Decisión 578 de 2004, según el cual, las ganancias de capital derivadas de la enajenación de acciones se gravan solamente en el país en cuyo territorio se emitieron, esto es, Colombia. Esto, se reitera, salvo que se den los presupuestos señalados en el parágrafo del artículo 319-8 del ET.
16. En los anteriores términos se resuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normoqrama.dian.gov.co/dian/.
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el artículo 7-1 de la Resolución DIAN 91 de 2021.
3. Régimen para evitar la Doble Tributación y Prevenir la Evasión Fiscal. Gaceta Oficial del Acuerdo de Cartagena. Año XXI-Número 1063. Lima, 05 de Mayo de 2004.
4. Artículo 319-8. (...) Parágrafo. Se exceptúan del tratamiento consagrado en el inciso anterior las transferencias de activos ubicados en el país, producto de procesos de fusión o escisión, en los que intervengan como enajenantes y adquirentes entidades extranjeras, cuando el valor de los activos ubicados en Colombia no represente más del veinte por ciento (20%) del valor de la totalidad de los activos poseídos por el grupo al que pertenezcan las entidades intervinientes en los procesos de fusión o de escisión, según los estados financieros consolidados de la entidad que tenga la condición de matriz de las entidades intervinientes en los procesos de fusión o de escisión. Las transferencias de los activos ubicados en Colombia a los que se refiere este parágrafo recibirán el mismo tratamiento de las fusiones y escisiones adquisitivas o de las fusiones y escisiones reorganizativas, según sea el caso.
5. Artículo 12-1. Concepto de sociedades y entidades nacionales para efectos tributarios.
6. "Artículo 1.- Ámbito de Aplicación La presente Decisión es aplicable a las personas domiciliadas en cualquiera de los Países Miembros de la Comunidad Andina, respecto de los impuestos sobre la renta y sobre el patrimonio (...)"
7. Oficio 220-029341 del 7 de junio de 2007.
8. Oficio 220-012360 del 23 de febrero de 2012.
9. Consejo de estado. Sala de lo Contencioso Administrativo. Sección Cuarta. Consejero Ponente: William Giraldo Giraldo. Fallo del 18 de marzo de 2010. Radicación número: 25000-23-27-000-2005-00694-01(16652).
10. "Artículo 12: Ganancias de capital Las ganancias de capital sólo podrán gravarse por el Estado Contratante en cuyo territorio estuvieren situados los bienes al momento de su venta, con excepción de las obtenidas por la enajenación de:
a) Naves, aeronaves, autobuses y otros vehículos de transporte, que sólo serán gravables por el Estado Contratante en el cual estuvieren registrados al momento de la enajenación, y b) Títulos, acciones y otros valores, que sólo serán gravables por el Estado Contratante en cuyo territorio se hubieren emitido."
11. Aprobación del Convenio para evitar la doble tributación entre los Países Miembros y del Convenio Tipo para la celebración de acuerdos sobre doble tributación entre los Países Miembros y otros Estados ajenos a la Subregión.

 Aumentar texto
 Disminuir texto
 Escala de grises
 Contraste negativo
 Subrayar enlaces
 Centro de relevos
 Restablecer
