


 BUSCAR
 ÍNDICE
CONSEJO DE ESTADO
SALA DE LO CONTENCIOSO ADMINISTRATIVO SECCIÓN CUARTA
CONSEJERO PONENTE: LUIS ANTONIO RODRÍGUEZ MONTAÑO
Bogotá D.C., veinticinco (25) de septiembre de dos mil veintiséis (2026)
Referencia: Nulidad y restablecimiento del derecho
Radicación: 25000-23-37-000-2022-00464-01 (30928)
Demandante: Somos Courrier Express S.A.
Demandado: DIAN
Temas: Tráfico postal y envíos urgentes. Procedencia de la fracción
arancelaria específica indicada por el remitente.
La Sala decide el recurso de apelación interpuesto por la parte demandada contra la sentencia del 2 de octubre de 202, proferida por el Tribunal Administrativo de Cundinamarca, Sección Cuarta, Subsección B, que resolvió:
«Primero: Declarar la nulidad de la Liquidación Oficial de Revisión 1-91-268-542-640-0000198 del 27 de enero de 2022, que modificó 163 declaraciones de importación simplificadas presentadas por la sociedad Somos Courrier Express S.A. como intermediaria de la modalidad de tráfico postal y envíos urgentes, y que impuso la sanción contemplada por el numeral 3.4. del artículo 496 del Decreto 2685 de 1999, y de la Resolución 004915 del 17 de junio de 2022, que decidió el recurso de reconsideración contra la anterior, de conformidad con los argumentos expuestos en la parte motiva de esta providencia.
Segundo: A título de restablecimiento del derecho declarar que la demandante no está obligada a pagar los mayores valores por tributos aduaneros ni la multa por la sanción contemplada [en] el numeral 3.4. del artículo 496 del Decreto 2685 de 1999, determinados en los actos demandados.
Tercero: Fijar como agencias en derecho, el monto de seis (6) salarios mínimos mensuales legales vigentes ($8.541.000), a cargo de la DIAN y a favor la mandante.
Cuarto: No se condena por concepto de expensas y gastos del proceso al no haberse causado ni demostrado en esta instancia judicial (…)».
Entre el 17 de septiembre de 2018 y el 3 de septiembre de 2021, la sociedad demandante, en calidad de intermediaria de la modalidad de tráfico postal y envíos urgentes, presentó 163 declaraciones de importación simplificad
, en las que liquidó los tributos aduaneros conforme a la fracción arancelaria correspondiente a cada envío.
Radicado: 25000-23-37-000-2022-00464-01 (30928) Demandante: Somos Courrier Express S.A.
El 29 de octubre de 2021, la División de Fiscalización y Liquidación de Determinación de Tributos y Gravámenes Aduaneros de la Dirección Seccional de Aduanas de Bogotá de la DIAN expidió el Requerimiento Especial Aduanero núm. 00019, mediante el cual propuso: i) modificar las declaraciones de importación simplificada, al considerar que los tributos aduaneros debían liquidarse con fundamento en la fracción arancelaria general 98.03.00.00.00, gravada con un arancel del 10% y un IVA del 19%, conforme al artículo 200 del Decreto 2685 de 1999; ii) determinar mayores tributos aduaneros por $35.036.000 -$16.437.000 por arancel y $18.599.000 por IVA-; y iii) imponer una sanción de $902.335.000 por la infracción prevista en el numeral 3.4 del artículo 496 ibidem -no liquidar en las declaraciones simplificadas los tributos aduaneros causados por la importación de mercancías bajo dicha modalidad-.
Previa respuesta de la demandant, el 27 de enero de 2022, la División de Fiscalización y Liquidación de Determinación de Tributos y Gravámenes Aduaneros de la Dirección Seccional de Aduanas de Bogotá de la DIAN expidió la Liquidación Oficial de Revisión núm. 1-91-268-542-640-0-00019, en la cual acogió las glosas propuestas en el requerimiento especial en cuanto a la determinación de los tributos aduaneros y recalculó la sanción en $898.502.00. Contra este acto se interpuso recurso de reconsideració.
El 17 de junio de 2022, a través de la Resolución 00491, la Subdirección de Recursos Jurídicos de la Dirección de Gestión Jurídica de la DIAN confirmó el acto liquidatorio.
Somos Courrier Express S.A, en ejercicio del medio de control de nulidad y restablecimiento del derech
formuló las siguientes pretensiones:
«Primero. Que es nula la Resolución de Liquidación Oficial de Revisión No. 1-91-268-542
640-0-000198 del 27 de enero de 2022 (...).
Radicado: 25000-23-37-000-2022-00464-01 (30928) Demandante: Somos Courrier Express S.A.
Segunda. Que es nula la Resolución No. 004915 del 17 de junio de 2022 (...).
Tercere. A título de restablecimiento del derecho se ordene a favor de la sociedad Somos Courrier Espress SA la exoneración del pago del impuesto en la Liquidación Oficial de Revisión No. 1-91-268-542-640-0-000198 del 27 de enero de 2022 en cuantía de: (...) ($933.538.000), más los intereses y, actualizaciones que se hayan generado.
Cuarta. Que se ordene a la Unidad Administrativa Especial. Dirección de Impuestos y Aduanas Nacionales, dar cumplimiento a la Sentencia en los términos del inciso primero del artículo 192 de la Ley 1437 de 2011».
Invocó como normas vulneradas los artículos 137, 138, 162 y 164 de la Ley 1437 de 2011; 201 y 496 del Decreto 2685 de 1999; 257 y 673 del Decreto 1165 de 2019; 119, 123 y 124 de la Resolución núm. 4240 de 2000; y 96 de la Resolución núm. 039 de 2021. El concepto de la violación se resume, así:
La DIAN incurrió en falsa motivación al sustituir por la fracción arancelaria general 98.03.00.00.00 las fracciones arancelarias específicas utilizadas en 163 declaraciones de importación simplificadas, con fundamento en que estas no habían sido informadas en el Formato 1166. Pues las fracciones fueron indicadas desde el lugar de origen por los remitentes, como constaba en las guías y en las certificaciones expedidas por los consolidadores de carga, y las normas vigentes para los años 2018 y 2019 no obligaban a registrarlas en el formato 1166, pues el artículo 119 de la Resolución núm. 4240 de 2000 no incluía ese dato entre la información exigida y la casilla correspondiente del Formulario 1167 era opcional mientras el director de la DIAN no dispusiera lo contrario mediante resolución general. Esa obligación solo fue establecida posteriormente por la Resolución núm. 039 de 2021, en ese sentido, al tratarse de una modificación de los tributos liquidados, la Administración también debió vincular a los destinatarios de las mercancías.
No se configuró la infracción prevista en el numeral 3.4 del artículo 496 del Decreto 2685 de 1999, consistente en no liquidar en la declaración simplificada los tributos aduaneros causados, pues las 163 declaraciones sí contenían la respectiva liquidación y pago, efectuados con base en las fracciones arancelarias específicas informadas desde origen y acordes con la descripción de las mercancías. Las certificaciones de los consolidadores de carga, las guías hijas, las declaraciones simplificadas y las declaraciones consolidadas de pago demostraban esa circunstancia, pero fueron desconocidas por la DIAN sin explicar las razones para negarles valor probatorio.
La DIAN ya había adelantado los expedientes PT 2018-2020-103, PT 2018-2020-109, PT 2018-2020-111, PT 2018-2020-113 y PT 2018-2020-095 por los mismos hechos, declaraciones y obligaciones, en los cuales determinó mayores tributos e impuso la sanción del numeral 3.4 del artículo 496 del Decreto 2685 de 1999. Las resoluciones de incumplimiento fueron revocadas integralmente mediante las resoluciones núms. 922, 924 y 925 del 16 de febrero de 2021, y 610 y 612 del 3 de febrero de 2021, en consecuencia, esas decisiones adquirieron carácter definitivo e impedían iniciar un nuevo procedimiento para determinar nuevamente tributos aduaneros e imponer la misma sanción, por lo que los actos demandados desconocieron la cosa juzgada administrativa, la seguridad jurídica y la prohibición de juzgar o sancionar dos veces por los mismos hechos.
Radicado: 25000-23-37-000-2022-00464-01 (30928) Demandante: Somos Courrier Express S.A.
La DIAN se opuso a las pretensiones de la demanda, con fundamento en lo siguient:
Las mercancías importadas mediante tráfico postal y envíos urgentes debían clasificarse, por regla general, en la fracción arancelaria 98.03.00.00.00 y solo podían liquidarse con una fracción arancelaria específica cuando esta hubiera sido indicada por el remitente e informada oportunamente a la autoridad aduanera. Conforme a los artículos 5°, 94-1, 196 y 200 del Decreto 2685 de 1999, la información de los documentos de transporte debía transmitirse mediante los servicios informáticos electrónicos, único canal de comunicación entre el intermediario y la Administración. Como en los formatos 1166 y 1167 correspondientes a las 163 guías no se registraron las fracciones arancelarias específicas antes del arribo de las mercancías, la actora debía aplicar la fracción arancelaria general.
En cuanto a la falta de vinculación de los destinatarios, el artículo 673 del Decreto 1165 de 2019 ordena dirigir la liquidación oficial contra el operador del régimen, salvo que exista una discusión sobre el valor de las mercancías, supuesto que no se presentó en el caso concreto; por tanto, no era necesario vincularlos.
La sanción fue impuesta con observancia del principio de favorabilidad, luego de comparar el régimen sancionatorio del Decreto 2685 de 1999 con el previsto en el Decreto 1165 de 2019 y aplicar el más favorable. Además, la conducta sancionada no consistió simplemente en efectuar una liquidación, sino en no recaudar ni pagar correctamente los tributos causados en las 163 declaraciones simplificadas.
Las resoluciones mediante las cuales se revocaron las decisiones adoptadas inicialmente en los expedientes PT 2018-2020-103, PT 2018-2020-109, PT 2018-2020111, PT 2018-2020-113 y PT 2018-2020-095 no produjeron cosa juzgada ni decidieron definitivamente el fondo de la controversia. Dichas revocatorias obedecieron a que en los procedimientos anteriores no se había aplicado el trámite correspondiente para la expedición de una liquidación oficial, razón por la cual se ordenó devolver las actuaciones para que la investigación continuara correctamente, con observancia del debido proceso y de lo previsto en el artículo 673 del Decreto 1165 de 2019, en consecuencia, no existió un doble juzgamiento ni una sanción reiterada por los mismos hechos.
El Tribunal Administrativo de Cundinamarca, Sección Cuarta, Subsección B, accedió a las pretensiones de la demanda y condenó en agencias en derecho a la demandada, por lo siguient:
La DIAN no vulneró la cosa juzgada, ni el principio non bis in idem al iniciar el procedimiento que culminó con los actos demandados, pues las cinco investigaciones anteriores habían sido tramitadas mediante el procedimiento especial para hacer
Radicado: 25000-23-37-000-2022-00464-01 (30928) Demandante: Somos Courrier Express S.A.
efectivas garantías, pese a que en ellas se discutían mayores tributos aduaneros y la imposición de sanciones, materias que debían tramitarse mediante el procedimiento general de liquidación oficial. En ese sentido, la Administración no adelantó un doble juzgamiento ni impuso dos sanciones por los mismos hechos, sino que saneó el procedimiento para garantizar el debido proceso.
Conforme al artículo 200 del Decreto 2685 de 1999, las mercancías importadas mediante tráfico postal y envíos urgentes debían clasificarse, por regla general, en la fracción arancelaria general de la modalidad, salvo que el remitente hubiera indicado expresamente una fracción arancelaria específica, caso en el cual los tributos se liquidaban de acuerdo con esta última. Sin embargo, de los artículos 94-1 y 196 del Decreto 2685 de 1999 y del artículo 119 de la Resolución núm. 4240 de 2000, se extrae que, para los años 2018 y 2019, la información que los intermediarios debían transmitir electrónicamente a la DIAN no incluía la obligación de registrar la fracción arancelaria. Ahora bien, en el caso concreto no era aplicable el artículo 61-1 de la Resolución núm. 4240 de 2000 que obligaba a incluir la fracción arancelaria en el documento de transporte, pues esta disposición era general y no resultaba aplicable frente al artículo 119 de la misma resolución, que regulaba específicamente la presentación de documentos en la modalidad de tráfico postal y envíos urgentes.
La obligación expresa de informar, a través de los sistemas electrónicos de la DIAN, la fracción arancelaria general o específica utilizada para declarar, liquidar y pagar los tributos aduaneros solo fue establecida por la Resolución núm. 039 de 2021, que entró a regir el 8 de mayo de ese año. Como las declaraciones revisadas fueron presentadas entre 2018 y 2019, dicha disposición no podía aplicarse retroactivamente. Además, la exigencia formulada por la DIAN tampoco podía cumplirse materialmente, porque el Formato 1166, denominado «Documento de Transporte/Documento Consolidador de Carga», no contenía una casilla destinada a registrar la fracción arancelaria.
Las 163 declaraciones fueron presentadas utilizando las fracciones arancelarias específicas indicadas en las respectivas guías de transporte y la DIAN no discutió la procedencia de esas clasificaciones. El reproche administrativo se limitó a que las fracciones arancelarias no habían sido informadas previamente mediante el sistema electrónico y, por esa razón, la entidad reclasificó las mercancías en la fracción arancelaria general, liquidó un arancel del 10%, determinó un mayor IVA e impuso la sanción por no liquidar los tributos causados. Como para la época de los hechos no existía la obligación de informar electrónicamente las fracciones arancelarias específicas, la reclasificación carecía de fundamento legal y, por consiguiente, también resultaban improcedentes los mayores tributos y la sanción del numeral 3.4 del artículo 496 del Decreto 2685 de 1999.
Finalmente, conforme al artículo 188 de la Ley 1437 de 2011 y a las reglas fijadas por la Sección Cuarta del Consejo de Estad, en los procesos de nulidad y restablecimiento del derecho procede la condena en costas cuando existe una parte vencida. Como la DIAN resultó vencida fijó las agencias en derecho en 6 smmlv, equivalentes a $8.541.000, a cargo de la DIAN y a favor de la demandante. No impuso condena por expensas ni otros gastos del proceso, debido a que no fueron causados ni demostrados.
Radicado: 25000-23-37-000-2022-00464-01 (30928) Demandante: Somos Courrier Express S.A.
La demandad solicitó revocar la sentencia de primera instancia y negar la totalidad de las pretensiones de la demanda, con sustento en lo siguiente:
El Tribunal interpretó erróneamente la normativa aduanera al desconocer que los intermediarios de tráfico postal y envíos urgentes actúan como auxiliares de la función aduanera y, por esa condición, tienen obligaciones especiales en la transmisión de la información, entre estas funciones -conforme a los artículos 94-1, 96, 196 y 203 del Decreto 2685 de 1999 y al artículo 61-1 de la Resolución 4240 de 2000- correspondía al intermediario presentar, mediante los servicios informáticos de la DIAN -el Formato 1166- y dentro de la oportunidad legal, entre otras la información de la fracción arancelaria cuando hubiera lugar.
El Tribunal otorgó un alcance probatorio equivocado a las guías de mensajería expedidas en el exterior, al considerar suficiente que en ellas aparecieran las fracciones arancelarias específicas. El documento relevante para verificar el cumplimiento de las formalidades aduaneras era el Formato 1166, en el cual el intermediario debía registrar y transmitir a la DIAN la información sobre la operación. Por tanto, la legalidad de la liquidación debía analizarse a partir del cruce entre la información transmitida mediante ese formato y los archivos XML correspondientes a la liquidación de los tributos, no exclusivamente con fundamento en las guías físicas elaboradas en el extranjero. Además, en las declaraciones BOG0002103822 y BOG0002103830 la demandante sí registró la fracción arancelaria específica en la casilla de descripción del envío, por lo cual, contrario a lo afirmado por el a quo sí existía la posibilidad material de informar la fracción arancelaria.
La demandante incumplió las obligaciones de liquidar, recaudar, declarar y pagar la totalidad de los tributos aduaneros, previstas en los literales c) y d) del artículo 203 del Decreto 2685 de 1999; pues como las fracciones arancelarias específicas no fueron informadas oportunamente mediante los sistemas electrónicos, las mercancías debían declararse por la fracción arancelaria general y pagar los tributos correspondientes. En consecuencia, se encontraba configurada la infracción del numeral 3.4 del artículo 496 del Decreto 2685 de 1999, consistente en no liquidar en la declaración simplificada los tributos causados por la importación.
En auto del 28 de abril de 2026, se admiti el recurso de apelación interpuesto por la parte demandada y se otorgó el plazo establecido en los numerales 4 a 6 del artículo 247 de la Ley 1437 de 2011 para que los sujetos procesales se pronunciaran. La parte demandante y el ministerio público guardaron silencio.
6
Radicado: 25000-23-37-000-2022-00464-01 (30928) Demandante: Somos Courrier Express S.A.
Se decide la legalidad de los actos administrativos demandados, por medio de los cuales la DIAN modificó las declaraciones de importación simplificada, liquidó mayores tributos aduaneros por $35.036.000 -$16.437.000 por arancel y $18.599.000 por IVA-, al aplicar la fracción arancelaria general 98.03.00.00.00 prevista en el artículo 200 del Decreto 2685 de 1999, e impuso una sanción de $898.502.000 por no liquidar correctamente los tributos aduaneros.
En los términos del recurso de apelación interpuesto por la demandada, en calidad de apelante única, corresponde a la Sala determinar si: i) respecto de las 163 declaraciones de importación simplificada objeto de controversia, la aplicación de la excepción prevista en los artículos 200 del Decreto 2685 de 1999 y 261 del Decreto 1165 de 2019 -esto es, la liquidación de los tributos conforme a la fracción arancelaria específica cuando esta haya sido expresamente indicada por el remitente- estaba condicionada, a que esa fracción arancelaria fuera informada electrónicamente por el intermediario a través del Formato 1166; y ii) si la omisión de esa información justificaba aplicar la fracción arancelaria general, determinar mayores tributos aduaneros e imponer la sanción prevista en el numeral 3.4 del artículo 496 del Decreto 2685 de 1999.
El Tribunal consideró que, de conformidad con los artículos 94-1 y 196 del Decreto 2685 de 1999 y 119 de la Resolución núm. 4240 de 2000, la información que los intermediarios de tráfico postal y envíos urgentes debían transmitir electrónicamente a la DIAN no comprendía la obligación de informar la fracción arancelaria específica. Asimismo, estimó inaplicable el artículo 61-1 de la Resolución núm. 4240 de 2000, por tratarse de una disposición general sobre los documentos de transporte, frente a la regulación especial prevista en el artículo 119 ibidem para la modalidad de tráfico postal y envíos urgentes. Agregó que la exigencia formulada por la Administración tampoco podía cumplirse materialmente, porque el Formato 1166 no contenía una casilla destinada a registrar la fracción arancelaria. Finalmente, señaló que las declaraciones de importación simplificada fueron liquidadas con las fracciones arancelarias específicas indicadas en las respectivas guías de transporte, clasificaciones que no fueron controvertidas por la DIAN.
Por su parte, la demandada sostuvo que, conforme a los artículos 94-1, 96, 196 y 203 del Decreto 2685 de 1999 y 61-1 de la Resolución núm. 4240 de 2000, correspondía al intermediario suministrar electrónicamente a la DIAN la información de los documentos de transporte mediante el Formato 1166. En esa medida, la valoración probatoria efectuada por el Tribunal respecto de las guías expedidas en el exterior fue equivocada, pues la información relevante para verificar el cumplimiento de las formalidades aduaneras era la contenida en el Formato 1166.
Para resolver la discusión es importante señalar que, la modalidad de importación de tráfico postal y envíos urgente permite el ingreso al Territorio Aduanero Nacional de envíos de correspondencia, paquetes postales y envíos urgentes que requieran entrega ágil a su destinatario. Para acogerse a esta modalidad, las mercancías deben cumplir, entre otras, las siguientes condiciones: i) su valor no puede exceder de dos mil dólares
Radicado: 25000-23-37-000-2022-00464-01 (30928) Demandante: Somos Courrier Express S.A.
de los Estados Unidos de América; ii) su peso no puede superar los 50 kilogramos; iii) sus dimensiones no pueden exceder de un metro con cincuenta centímetros (1,50 m) en cualquiera de sus lados, ni de tres metros (3 m) la suma de la longitud y el mayor contorno medido en sentido diferente a esta; y iv) no pueden estar sometidas a restricciones legales o administrativas de orden nacional o internaciona.
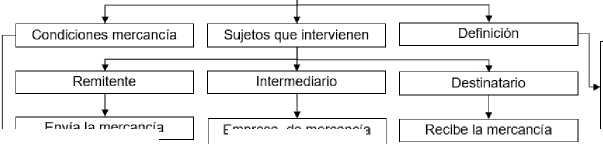
En esta modalidad intervienen, principalmente, tres actores: i) el remitente, que efectúa el envío de la mercancía; ii) el intermediario de tráfico postal y envíos urgentes, constituido por las empresas de mensajería especializada inscritas ante la DIAN y encargadas de la recepción y entrega de los envíos que ingresan al Territorio Aduanero Naciona; y iii) el destinatario, quien recibe la mercancía.
Entre las obligaciones de los intermediarios se encuentra la liquidación y pago de los tributos aduaneros causados por la importación. Para tal efecto, deben: i) liquidar en la declaración de importación simplificada y recaudar, al momento de la entrega de las mercancías al destinatario, los tributos correspondientes; y ii) presentar la declaración consolidada de pagos y cancelar los valores recaudado. Así, corresponde al intermediario determinar y recaudar los tributos causados respecto de cada envío en la declaración de importación simplificad y, posteriormente, declararlos y pagarlos ante la DIAN por medio de la declaración consolidada de pago.
Para el cumplimiento de estas obligaciones, las respectivas reglamentaciones de los Decretos 2685 de 199
y 1165 de 201
previeron mecanismos para transmitir
Radicado: 25000-23-37-000-2022-00464-01 (30928) Demandante: Somos Courrier Express S.A.
electrónicamente a la DIAN la información correspondiente, entre ellos el Formato 1166, «Documentos de transporte y unidades de carga» -comprendido por los formularios 1166 y 1167, respecto de la información asociada a la declaración de importación simplificada, y el Formato 1084 «declaración consolidada de pagos» -comprendido por las páginas 1 y 2 del Formulario 540-, para declarar y pagar los tributos recaudados por el intermediario. En ambos mecanismos la regulación contemplaba expresamente campos destinados al registro de la fracción arancelaria aplicable a las mercancías importadas, conforme al Anexo 1 de la Resolución núm. 9896 de 2008 y al artículo 3.º de la Resolución núm. 866 de 2006 y, posteriormente, al numeral 1.7 del artículo 188 del Decreto 1165 de 2019 y al artículo 271 de la Resolución núm. 46 de 2019.
Para mayor claridad, el funcionamiento de esta modalidad, los sujetos que intervienen, las obligaciones tributarias a cargo del intermediario y los mecanismos de transmisión de la información a la DIAN se sintetizan en el siguiente esquema:
Dimensiones: máximo 1,50 m por lado y 3 m en las longitud y el mayor entorno.
Sin restricciones legales o
administrativas.
| MODALIDAD DE TRÁFICO POSTAL Y ENVÍOS URGENTES
• Peso: hasta 50 Kg.
Valor: hasta 2.000 USD.
mercancía
Ingresa ágil de
correspondencia, paquetes y envíos
urgentes al Territorio Aduanero Nacional
Empresa de mercancía especializadal inscrita ante la DIAN que recibe y entrega los envíos
| Obligaciones del intermediario en cuanto a tributos aduaneros
í
Declaración de importación simplificada
Liquida y recauda los tributos aduaneros
I —
Formato 1166 (Formularios 1166v 1167)
i
Declaración de pagos consolidada
Reporta y cancela los tributos aduaneros
I
Formato 1084 (Formularlo 540 página 1 y 2 )
Documentos de transporte y unidades de carga.
Declaración y pago de los tributos recaudados.
i
En ambas se reporta la fracción arancelaria de las mercancías Importadas.
Aclarado lo anterior, los artículos 200 del Decreto 2685 de 1999 y 261 del Decreto 1165 de 2019, de contenido similar, establecieron como regla general que las mercancías importadas bajo esta modalidad debían pagar el gravamen ad valórem correspondiente a las fracciones arancelarias generales 98.03.00.00.00 -bajo el Decreto 2685 de 1999- y 9807.10.00.00 y 9807.20.00.00 -bajo el Decreto 1165 de 2019-, salvo cuando el remitente hubiera indicado expresamente la fracción arancelaria específica de la mercancía
Radicado: 25000-23-37-000-2022-00464-01 (30928) Demandante: Somos Courrier Express S.A.
despachada, evento en el cual debía aplicarse el gravamen correspondiente a esta última. Igualmente, debía liquidarse el IVA a que hubiera lugar de acuerdo con la descripción de la mercancía.
De la redacción de los artículos 200 del Decreto 2685 de 1999 y 261 del Decreto 1165 de 2019 se advierte, en principio, que la aplicación de la fracción arancelaria específica se encuentra supeditada a que el «remitente» la haya indicado expresamente, sin que dichas disposiciones señalen el documento o medio a través del cual debe realizar esa manifestación. Sin embargo, esta disposición no puede interpretarse de manera aislada, sino en armonía con las demás normas que regulan la modalidad de importación de tráfico postal y envíos urgentes y que atribuyen al intermediario la obligación de determinar, recaudar, declarar y pagar los tributos aduaneros correspondientes a cada envío.
En efecto, la indicación efectuada por el remitente constituye el presupuesto que permite apartarse de la fracción arancelaria general; pero corresponde al intermediario hacer efectiva esa excepción frente a la autoridad aduanera. Para ello, si pretende determinar y recaudar los tributos con fundamento en una fracción arancelaria específica, debe incorporarla en los instrumentos previstos por la normativa para cumplir esas obligaciones: primero, en la información correspondiente a la declaración de importación simplificada y, posteriormente, en la declaración consolidada de pagos. Precisamente, los mecanismos electrónicos establecidos para la transmisión de esa información, tanto bajo el Decreto 2685 de 1999 como bajo el Decreto 1165 de 2019, contemplaban el registro de la fracción arancelaria aplicable.
Por consiguiente, la aplicación de la fracción arancelaria específica exige la concurrencia de dos presupuestos: de una parte, que haya sido indicada expresamente por el remitente y, de otra, que el intermediario, al determinar, recaudar, declarar y pagar los tributos con fundamento en ella, la incorpore en los instrumentos previstos para suministrar esa información a la DIAN.
En el caso concreto, la Sala advierte que, si bien para liquidar los tributos aduaneros con fundamento en una fracción arancelaria específica era necesario que el intermediario la incorporara tanto en la información correspondiente a la declaración de importación simplificada como en la declaración consolidada de pagos, el reparo de apelación se circunscribe al incumplimiento de la primera de esas obligaciones, esto es, a la falta de reporte de las fracciones específicas mediante el Formato 1166. Por tanto, el análisis de la Sala debe limitarse a determinar si dicha información fue suministrada a la DIAN por ese medio.
Al respecto, revisados los antecedentes administrativos, no obran los Formatos 1166 correspondientes a las 163 declaraciones de importación simplificada objeto de controversi. Sin embargo, esta circunstancia no impide establecer el hecho discutido, pues la demandante no controvirtió la falta de registro de las fracciones arancelarias específicas en los Formatos 1166. Por el contrario, en la demanda señaló expresamente que la Administración desconoció las fracciones arancelarias específicas
Radicado: 25000-23-37-000-2022-00464-01 (30928) Demandante: Somos Courrier Express S.A.
porque la sociedad «omitió registrar la subpartida específica en el formato 1166» y estructuró su oposición sobre la premisa de que el artículo 119 de la Resolución núm. 4240 de 2000 no exigía incluir esa información. Así, la controversia planteada por la actora no recayó sobre la existencia de la omisión, sino sobre si jurídicamente estaba obligada a efectuar dicho reporte.
Ahora bien, como se explicó líneas atrás, tanto bajo la vigencia del Decreto 2685 de 1999 como del Decreto 1165 de 2019, la reglamentación aplicable contemplaba la fracción arancelaria entre la información susceptible de ser registrada mediante el Formato 1166. Por ello, no es de recibo el argumento de la demandante según el cual el artículo 119 de la Resolución núm. 4240 de 2000 no exigía incluir esa información, dado que dicha disposición no agotaba la reglamentación del Decreto 2685 de 1999. En efecto, la Resolución núm. 9896 de 2008 también reguló la transmisión electrónica de la información de los documentos de transporte y las unidades de carga y, en su Anexo 1, incluyó expresamente la fracción arancelaria entre los datos que integraban el Formato 1166.
De igual manera, contrario a lo considerado por el Tribunal, durante la vigencia del Decreto 2685 de 1999 existía la posibilidad material de suministrar dicha información, pues la casilla 50 «subpartida» del Formulario 1167, asociado operativamente al Formato 1166, estaba destinada al registro de la fracción arancelaria de la mercancía. En consecuencia, si el intermediario pretendía liquidar los tributos con fundamento en la excepción prevista en el artículo 200 ibidem, esto es, conforme a la fracción arancelaria específica indicada por el remitente, debía incorporar esa información en el campo dispuesto para tal efecto.
En esas condiciones, acreditado que las fracciones arancelarias específicas no fueron informadas mediante el Formato 1166, la demandante no cumplió uno de los presupuestos necesarios para liquidar los tributos aduaneros con fundamento en ellas, de conformidad con el artículo 200 del Decreto 2685 de 1999 y, posteriormente, con el artículo 261 del Decreto 1165 de 2019. Por tanto, al no hacerse efectiva frente a la DIAN la excepción prevista en esas disposiciones, procedía aplicar la fracción arancelaria general establecida para la modalidad y, en consecuencia, modificar las declaraciones de importación simplificada mediante liquidación oficial de revisión.
En consecuencia, los tributos correspondientes a las 163 declaraciones debían liquidarse con fundamento en la fracción arancelaria general, como lo determinó la DIAN en los actos demandados. De ahí que fueran procedentes los mayores tributos aduaneros establecidos por la Administración y que se configurara la infracción prevista en el numeral 3.4 del artículo 496 del Decreto 2685 de 1999, al haberse liquidado en las declaraciones simplificadas un valor inferior al legalmente causado.
Por lo anterior, prospera el reparo de apelación formulado por la demandada. En consecuencia, se revocará la sentencia de primera instancia y, en su lugar, se negarán las pretensiones de la demanda.
Radicado: 25000-23-37-000-2022-00464-01 (30928) Demandante: Somos Courrier Express S.A.
De conformidad con lo previsto en los numerales 1 y 4 del artículo 365 de la Ley 1564 de 2012, aplicable por remisión expresa del artículo 188 de la Ley 1437 de 201
, y teniendo en cuenta lo dispuesto en el Acuerdo PCSJA25-12355 del 28 de noviembre de 2025, procede la condena en costas a la parte demandante en ambas instancias, por ser la parte vencida y revocarse la sentencia de primera instancia. Al efecto, se tasan las agencias en derecho en un (1) smmlv por cada instancia. Por lo tanto, se ordenará al tribunal tramite el respectivo incidente de liquidación de la condena en costas, conforme a las reglas consagradas en el artículo 366 de la Ley 1564 de 2012.
En mérito de lo expuesto, el Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, administrando justicia en nombre de la República y por autoridad de la Ley,
Revocar la sentencia del 2 de octubre de 2025, proferida por el Tribunal Administrativo de Cundinamarca, Sección Cuarta, Subsección B. En su lugar se dispone:
«PRIMERO: Negar las pretensiones de la demanda».
Condenar en costas a la demandante en ambas instancias. En consecuencia, ordenar al Tribunal que dé trámite al respectivo incidente, conforme a lo expuesto en la parte motiva de esta sentencia.
Notifíquese, comuníquese y devuélvase el expediente al Tribunal de origen. Cúmplase.
La anterior providencia se estudió y aprobó en sesión de la fecha.
(Firmado electrónicamente)
LUIS ANTONIO RODRÍGUEZ MONTAÑO
Presidente
(Firmado electrónicamente)
MYRIAM STELLA GUTIÉRREZ ARGÜELLO
(Firmado electrónicamente)
WILSON RAMOS GIRÓN Salvamento de voto
(Firmado electrónicamente)
CLAUDIA RODRÍGUEZ VELÁSQUEZ
La validez e integridad pueden comprobarse acudiendo a la siguiente dirección electrónica: https://samai.consejodeestado.gov.co/Vistas/documentos/evalidador

Co-creación, mantenimiento, actualización y ajustes de estructura relacionados con la consulta jurídica y contenido del Normograma, realizado por Avance Jurídico Casa Editorial SAS.
ISBN 978-958-53111-3-8
Última actualización: 28 de octubre de 2026
