


 BUSCAR
 ÍNDICE
DEDUCCION POR AMORTIZACION DE INVERSIONES REALIZADAS EN EXPLORACIONES INFRUCTUOSAS - Se amortizan con las rentas de otras explotaciones productivas de la misma naturaleza, según lo prevé el artículo 69 del Decreto 187 de 1975, que estableció las condiciones para el efecto / DECRETO 187 DE 1975 - Artículo 69. No restringió sino que posibilitó la deducción de los gastos efectuados en exploraciones improductivas / DECRETO 187 DE 1975 - Artículo 69. No se puede entender derogado ni contrario al texto original del artículo 143 del Estatuto Tributario ni al de las normas que lo han modificado / DEDUCCIONES - No admiten extensiones analógicas ni a priori
El inciso cuarto del artículo 58 del Decreto Legislativo 2053 de 1974 y el segundo del texto del original del artículo 143 del E.T. (Decreto 624 de 1989), no precisaron nada sobre cómo debían ser amortizadas las inversiones realizadas en exploraciones que resulten infructuosas, ni tampoco precisó en qué plazos. En ese contexto, para la Sala, el artículo 69 del Decreto 187 de 1975 no fue expedido en exceso de la potestad reglamentaria ni resulta contrario a las nuevas regulaciones sobre la materia: no hay nulidad sobreviniente ni derogación, por las siguientes razones: [ ... ] En el caso concreto, se aprecia que sí había necesidad de reglamentar lo referente a cómo y en qué plazos debían ser amortizadas las inversiones realizadas en exploraciones que resulten infructuosas, puesto que nada dijo sobre el particular, ni sobre otro tipo de amortización, el inciso cuarto del artículo 58 del Decreto Legislativo 2053 de 1974. El artículo 69 del Decreto 187 de 1975 dispuso lo siguiente: AMORTIZACIÓN DE INVERSIONES O PÉRDIDAS. ARTICULO 69. Las empresas petroleras y mineras, en relación con las explotaciones que no gocen de la deducción y exención por agotamiento, pueden solicitar la deducción por amortización de las inversiones señaladas en el artículo 58 del Decreto 2053 de 1974 en un término de cinco (5) años, por partes iguales. Los gastos en exploración, prospectación o instalación de pozos o minas que no resulten productivos pueden ser amortizados con rentas de otras explotaciones productivas de la misma naturaleza (aparte del que se solicita la nulidad). El demandante alegó que el aparte resaltado del artículo 69 del Decreto 187 de 1975, cuya nulidad se pide, debe entenderse derogado, por lo menos, a partir de la expedición de la Ley 685 de 2001, pues, el artículo 236 de esa ley adicionó el inciso final al artículo 143 del E.T., que regula las condiciones en que pueden ser amortizadas las inversiones realizadas en exploraciones que resulten infructuosas. Que, en caso de no entenderse derogado, se lo declare nulo por ser abiertamente contrario al texto vigente del artículo 143 del E.T., pues el aparte demandado del artículo 69 del Decreto 187 de 1975 restringe el beneficio actualmente contenido en los artículos 142 y 143 del E.T., particularmente, el previsto en el inciso final del artículo 143, modificado, se reitera, por la Ley 685 de 2001, “en tanto contiene requisitos no previstos en dichas normas para amortizar inversiones infructuosas”. En concreto, para el demandante, el artículo 143 del E.T. ya no exige que los gastos en exploración, prospectación o instalación de pozos o minas que no resulten productivos puedan ser amortizados, exclusivamente, con rentas de otras explotaciones productivas de la misma naturaleza. De manera que, de entenderse vigente el artículo 69 del Decreto 187 de 1975, sería contrario al artículo 143 del E.T. Sobre el particular, se considera: Tal como se precisó anteriormente, ni el inciso cuarto del artículo 58 del Decreto 2053 de 1974 ni el texto original del artículo 143 del E.T. regularon nada sobre cómo, y en qué plazos, debían ser amortizadas las inversiones realizadas en exploraciones que resulten infructuosas. El artículo 69 del Decreto 187 de 1975, que estableció esa forma y esos plazos no debe verse como una norma restrictiva de la deducción. Por el contrario, debe apreciarse como una norma necesaria y, por demás, beneficiosa, pues, sin ese reglamento, habría habido incertidumbre sobre si era procedente la amortización y, por ende, la deducción. El artículo 69 del Decreto 187 de 1975 dispuso que los gastos en exploración, prospectación o instalación de pozos o minas que no resulten productivos podían ser amortizados con rentas de otras explotaciones productivas de la misma naturaleza. Esta medida, entonces, además de no restringir, posibilitó la amortización y, por ende, la deducción. De otra parte, fue a partir del artículo 91 de la Ley 223 de 1995 que se instituyó por ley, lo que el Decreto 187 de 1975 ya había dicho, esto es, que las inversiones realizadas en exploración que resultaran infructuosas podían ser amortizadas. Y si bien esta norma no precisó con qué rentas podían ser amortizados los gastos, para la Sala debe entenderse que sigue siendo procedente que se amorticen con las rentas de otras explotaciones productivas de la misma naturaleza. No de otras. Esto por cuanto, como ya se precisó, el artículo 69 del Decreto 187 de 1975 debe entenderse como una norma estipulada en favor del contribuyente, pero dentro del régimen excepcional de las deducciones, que no admite extensiones análogas ni a priori. En esas condiciones, el artículo 69 del Decreto 187 de 1975 no puede entenderse derogado ni mucho menos contrario al artículo 143 del E.T., ni en su texto original, ni en los textos que lo han modificado [artículos 91 de la Ley 223 de 1995 y 236 de la Ley 685 de 2001].
FUENTE FORMAL: DECRETO 2053 DE 1974 - ARTICULO 58 INCISO 4 / DECRETO 187 DE 1975 - ARTICULO 69 / ESTATUTO TRIBUTARIO - ARTICULO 142 / ESTATUTO TRIBUTARIO - ARTICULO 143 / LEY 223 DE 1995 - ARTICULO 91 / LEY 685 DE 2001 - ARTICULO 236
NORMA DEMANDADA: DECRETO REGLAMENTARIO 187 DE 1975 (8 de febrero) GOBIERNO NACIONAL - ARTICULO 69 INCISO 2 (PARCIAL) (No anulado)
NOTA DE RELATORIA: La síntesis del caso es la siguiente: La Sala negó la nulidad de la frase “amortizados con rentas de otras explotaciones productivas de la misma naturaleza” contenida en el inciso segundo del artículo 69 del Decreto 187 del 8 de febrero de 1975. La Sala negó la nulidad en cuanto concluyó que al expedir la norma contentiva del aparte acusado, el Gobierno Nacional no transgredió la facultad reglamentaria, porque el artículo 69 del Decreto 187 de 1975 no se expidió con fundamento en la facultades otorgadas al Gobierno por el inciso 5 del artículo 58 del Decreto 2053 de 1974, que había sido declarado inexequible por la Corte Suprema de Justicia en sentencia del 31 de octubre de 1974, sino con sustento en el numeral 3 del art. 120 de la Constitución de 1886, que regulaba tal facultad. En ese sentido y del análisis de la autoridad que expidió el Decreto 187 de 1975, así como de su contenido, la Sala precisó que este no contravino la mencionada sentencia, que proscribió que fuera el Ministerio de Minas y Energía el que reglamentara el tema de los plazos y condiciones para amortizar las inversiones de empresas petroleras y mineras para efecto de las deducciones autorizadas en el primer inciso del artículo 58 del Decreto 2053 de 1974, deducciones que al no estar especificadas contrariaban el principio de claridad fundamental en la tributación. De otra parte, la Sala consideró que al expedir el Decreto 187 de 1975 el Gobierno Nacional tampoco excedió el ejercicio de la facultad reglamentaria, pues su artículo 69 no limita ni restringe las amortizaciones y deducciones previstas en el artículo 58 del Decreto 2053 de 1974, sino que permite su plena aplicación, en cuanto estableció las condiciones para la procedencia de la amortización de los gastos de las explotaciones improductivas y en el aparte acusado del inciso segundo precisó a qué rentas se podían asociar tales gastos. Al respecto la Sala concluyó que el citado artículo 69 no se puede entender derogado ni es contrario al texto original del artículo 143 del E.T. ni a las nuevas regulaciones expedidas sobre la materia (artículos 91 de la Ley 223 de 1995 y 236 de la Ley 685 de 2001).
DECRETO 187 DE 1975 - Se expidió con fundamento en la facultad reglamentaria del numeral 3 del artículo 120 de la Constitución de 1886 y no con base en el inciso 5 del artículo 58 del Decreto 2053 de 1974 / DECRETO 187 DE 1975 - No contravino la sentencia de la Corte Suprema de Justicia, de 31 de octubre de 1974, que declaró inexequible el inciso 5 del artículo 58 del Decreto 2053 de 1974, que facultaba al Ministerio de Minas y Energía para reglamentar los plazos y condiciones de procedencia de la deducción por amortización de inversiones de empresas petroleras y mineras
La Sala considera que no es nulo el inciso 2º del artículo 69 del Decreto 187 de 1975, por las siguientes razones: En vigencia de la Constitución Nacional de 1886, el Presidente de la República podía ejercer la facultad reglamentaria con fundamento en el numeral 3 del artículo 120, que hoy corresponde al numeral 11 del artículo 189 de la Constitución Política de 1991. En este punto conviene decir que el gobierno nacional dictó el Decreto Legislativo 2053 de 1974 en ejercicio de las facultades conferidas por el artículo 122 de la Constitución Nacional de 1886, norma que regulaba el estado de emergencia económica. El artículo 58 del decreto mencionado reguló la deducción por amortizaciones y, en el inciso 5º, expresamente facultó al Ministerio de Minas y Energía para que reglamentara los plazos y las condiciones en que operaría la deducción por amortizaciones de las inversiones de las empresas petroleras y mineras. Esa facultad se otorgó en los siguientes términos: ARTÍCULO 58. AMORTIZACIONES. ( ... ) La amortización de inversiones correspondiente a empresas petroleras y mineras se hará dentro de los plazos y en las condiciones que señale el Ministerio de Minas y Energía <Inciso declarado inexequible> La expresión que se resalta fue declarada inexequible por la Corte Suprema de Justicia en la sentencia del 31 de octubre de 1974 [ ... ] En concreto, la Corte Suprema de Justicia consideró: (i) que las deducciones por amortización, que podían ser efectuadas por las empresas petroleras y mineras, no fueron especificadas. Que esa falta de determinación contrariaba el “principio de claridad” fundamental en la tributación, y (ii) que la facultad de reglamentación no fue delegada al Presidente de la República, sino a un órgano que constitucionalmente no podía, por sí solo, adoptar reglamentaciones en esa materia, como lo era el Ministerio de Minas y Energía. Meses después de expedida la sentencia de la Corte Suprema de Justicia, esto es, en febrero del año 1975, el gobierno nacional expidió el Decreto 187, por medio del cual se dictan disposiciones reglamentarias en materia del impuesto sobre renta y complementarios. El epígrafe del Decreto 187 de 1975 dice que fue expedido en uso de las facultades constitucionales otorgadas al Presidente de la República. No dice que haya sido expedido en ejercicio de las facultades consagradas en el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974. En consecuencia, ha de entenderse que el Decreto 187 de 1975 fue expedido con fundamento en el numeral 3 del artículo 120 de la Constitución Política de 1886 que regulaba, como se precisó al inicio, la facultad reglamentaria. En este entendido, para la Sala no está probado que el Decreto 187 de 1975 se haya expedido contraviniendo lo dicho por la Corte Suprema de Justicia. En efecto, sobre el requisito de forma al que aludió la Corte Suprema de Justicia, la Sala considera que no se configuró, por cuanto, verificado quién suscribió el Decreto 187 de 1975, se aprecia que no fue expedido exclusivamente por el Ministro de Minas y Energía -aspecto que proscribió la Corte Suprema de Justicia- sino por el propio Presidente de la República y el ministro del ramo, tal como lo mandaba el artículo 122 de la Carta Política de 1886. Ahora bien, en cuanto al aspecto de fondo, esto es, la materia reglamentada, según el fallo de la Corte Suprema de Justicia, las condiciones y plazos que debían cumplirse para que proceda la deducción por amortización de inversiones prevista en favor de empresas petroleras y mineras no podía ser reglamentada, por lo menos, en los términos que previó el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974, puesto que, para la Corte Suprema de Justicia, los términos en que se otorgaron las facultades para reglamentar el tema son imprecisos y, por ende, contraría[n] un principio fundamental en las bases de la tributación, las que deben aparecer con entera claridad en la ley. El demandante no encauzó su alegato a demostrar la violación del principio de reserva de ley. Su alegato se circunscribió a demostrar que el artículo 69 del Decreto 187 de 1975 se expidió con fundamento en las facultades reglamentarias otorgadas al ejecutivo por el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974, cuando éste ya había sido declarado inexequible, cosa que no demostró.
FUENTE FORMAL: CONSTITUCION DE 1886 - ARTICULO 120 NUMERAL 3 / CONSTITUCION POLITICA DE 1991 - ARTICULO 189 NUMERAL 11 / DECRETO 2053 DE 1974 - ARTICULO 58 / DECRETO 187 DE 1975
FACULTAD REGLAMENTARIA - Se gobierna por el principio de necesidad / POTESTAD REGLAMENTARIA - Alcance. No debe sobrepasar ni invadir la competencia del legislativo
En relación con la facultad reglamentaria del Gobierno, la Sala ha dicho que esta facultad está gobernada por el principio de necesidad, que se materializa en la pertinencia que en un momento dado existe de detallar el cumplimiento de una ley que se limitó a definir de forma general y abstracta determinada situación jurídica. Que, mientras más general y amplia haya sido la regulación por parte de la ley, más forzosa es su reglamentación en la medida en que este mecanismo facilitará la aplicación de la ley al caso concreto. A contrario sensu, cuando la ley ha detallado todos los elementos que se requieren para aplicar esa situación al caso particular no amerita expedir el reglamento. Sin embargo, se reitera, el ejercicio de la función reglamentaria no debe sobrepasar ni invadir la competencia del legislativo, en el sentido de que el reglamento no puede desfigurar la situación regulada por la ley ni hacerla nugatoria o extenderla a situaciones de hecho que el legislador no contempló. Mientras el reglamento preserve la naturaleza y los elementos fundamentales de la situación jurídica creada por la ley, bien puede este instrumento propio del ejecutivo detallar la aplicación de la ley a los casos mediante la estipulación de todo lo concerniente al modo como los sujetos destinatarios de la ley la deben cumplir.
NOTA DE RELATORIA: En relación con la potestad reglamentaria se reiteran las sentencias del Consejo de Estado, Sección Cuarta de 16 de marzo de 2011, Exp. 11001-0327-000-2008-00012-00 (17066) y 23 de agosto 2012, Exps. 76001-2331- 000-2006-01049-01 - 76001-2331-000-2006-02333-01 (17141 y 17945), M.P. Hugo Fernando Bastidas Bárcenas.
CONSEJO DE ESTADO
SALA DE LO CONTENCIOSO ADMINISTRATIVO
SECCIÓN CUARTA
Consejero ponente: Hugo Fernando Bastidas Bárcenas
Bogotá, D.C., quince (15) de abril de dos mil quince (2015)
Radicación: 110010327000201100032-00
No. Interno: 19103
Asunto: Acción de nulidad
Demandante: JAIME ANDRÉS GIRÓN MEDINA
Demandado: MINISTERIO DE HACIENDA Y CRÉDITO PÚBLICO
FALLO
La Sala decide, en única instancia, la acción de nulidad presentada por el ciudadano Jaime Andrés Girón Medina contra el Ministerio de Hacienda y Crédito Público.
ANTECEDENTES
LA DEMANDA
En ejercicio de la acción de nulidad, el ciudadano Jaime Andrés Girón Medina propuso ante esta Corporación las siguientes pretensiones:
“1.1. Que se declare la nulidad del inciso 2 del artículo 69 del decreto 187 de 197, que dice lo siguiente (se transcribe todo el artículo, pero el aparte acusado es el destacado en fondo oscuro):
“Las empresas petroleras y mineras, en relación con las explotaciones que no gocen de la deducción y retención por agotamiento, pueden solicitar la deducción por amortización de las inversiones señaladas en el artículo 58 del Decreto 2058 de 1974 en un término de cinco (5) años, por partes iguales.
Los gastos en exploración, prospectación o instalación de pozos o minas que no resulten productivos pueden ser amortizados con rentas de otras explotaciones productivas de la misma naturaleza.”
1.2. Si la pretensión de nulidad no prospera, ruego respetuosamente se emita un pronunciamiento sobre la vigencia actual de la norma acusada.”
Normas violadas.
El demandante invocó como normas violadas las siguientes:
Constitución Política de 1886: Artículos 119 [numeral 4] y 120 [numeral 3]
Constitución Política de 1991: Artículos 189 [numeral 11] y 201 [numeral 1].
Artículo 58 del Decreto 2053 de 1974.
Concepto de la violación
El demandante sustentó las causales de nulidad de la siguiente manera:
Nulidad por exceso en el ejercicio de la potestad reglamentaria. Violación del artículo 58 del Decreto Legislativo 2053 de 1974
El demandante expuso que el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974 había sido declarado inexequible cuando se expidió su reglamento, esto es, la norma acusad.
Dijo que el decreto legislativo fue expedido el 30 de septiembre de 1974 y que en este se desarrollaron básicamente los términos generales de la amortización de las inversiones.
Indicó que el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974 autorizaba al gobierno nacional a reglamentar los plazos y condiciones en que procedía la amortización de inversiones en dos sectores específicos: la minería y los hidrocarburos. Que, no obstante, mediante la sentencia del 31 de octubre de 1974, la Corte Suprema de Justicia declaró inexequible dicho inciso, pues consideró, entre otras razones, que delegar en el gobierno nacional los plazos y condiciones para la procedencia de la amortización de las inversiones contrariaba un principio fundamental en las bases de la tributación por falta de precisión.
Que, pese a la declaratoria de inexequibilidad, el 18 de febrero de 1975 se publicó en el diario oficial el Decreto 187 de 1975, reglamentario del artículo 58 del Decreto Legislativo 2053 de 1974, norma, se reitera, declarada inexequible. Que, en consecuencia, como la norma reglamentaria se expidió cuatro meses después de la norma reglamentada, previamente declarada inexequible, el gobierno excedió la potestad reglamentaria.
Agregó que la definición de plazos y condiciones de la amortización de inversiones en minería e hidrocarburos sólo era posible en tanto la norma que autorizaba la expedición de esa reglamentación estuviera vigente, lo que no ocurrió en este caso.
Que, así, al imponer unas condiciones para la amortización de inversiones (limitaciones o restricciones) no previstas en los incisos que sobrevivieron al examen de constitucionalidad (incisos 1 a 4 del artículo 58 del Decreto Legislativo 2053 de 1974), se vulneró la norma superior que se reglamentó.
Nulidad por haber desatendido el mandato constitucional que obligaba a velar porque las providencias del poder judicial fueran efectivas. Nulidad por violación de los artículos 119 [numeral 4] de la Constitución Política de 1886, y 120 [numeral 3], 180 [numeral 11] y 201 [numeral 1] de la Constitución Política de 1991
El demandante explicó que invoca el numeral 4 del artículo 119 de la Constitución Nacional de 1886 como norma violada porque el Consejo de Estado, en varias ocasiones, ha dicho que “los actos administrativos solo pueden juzgarse a la luz de las disposiciones legales vigentes al momento de la expedición. Pero que como también ha dich que los actos demandados se deben analizar a la luz de la Constitución vigente, citó como norma violada el numeral 1 del artículo 201 de la Carta Política de 1991.
Precisó que el numeral 4 del artículo 119 de la Constitución Nacional de 1886 y su homólogo, el numeral 1 del artículo 201 de la Carta Política de 1991, disponen que al Presidente de la República le corresponde, en relación con el poder judicial, “velar porque en toda la República se administre pronta y cumplida justicia, prestando a los funcionarios judiciales, con arreglo a las leyes, los auxilios necesarios para hacer efectivas sus providencias”.
Dijo que el gobierno nacional no veló por que el fallo judicial de la Corte Suprema de Justicia fuera efectivo, pues, mediante el artículo 69 del Decreto 187 de 1975 reglamentó el Decreto 2053 de 1974, decreto que, se reitera, fue declarado inconstitucional por la Corte Suprema de Justicia. Que, por esa razón, el artículo 69 del Decreto 187 de 1975 debe ser anulado.
Nulidad por haber impuesto una limitación a lo dispuesto en los incisos 1 a 4 del artículo 58 del Decreto Legislativo 2053 de 1974, compilados actualmente en los artículos 142 y 143 del Estatuto Tributario
El demandante adujo que los artículos 142 y 143 del Estatuto Tributario tuvieron su origen en lo dispuesto en el artículo 58 del Decreto legislativo 2053 de 1974. Que, sin embargo, el Decreto legislativo 2053 de 1974, precisamente por haber sido declarado inexequible, no fue incorporado al estatuto tributario y que, en consecuencia, si se aplicare la frase demandada del artículo 69 del Decreto 187 de 1975, norma acusada, que reglamentó el Decreto legislativo 2053 de 1974, se estaría restringiendo el beneficio contenido en los artículos 142 y 143 del E.T., particularmente el beneficio previsto en inciso final del artículo 143, pues el artículo 69 del Decreto 187 de 1975 regula requisitos no previstos en el artículo 143 del E.T. para amortizar inversiones infructuosas.
Sostuvo que los requisitos previstos en el inciso 2 del artículo 143 del E.T. son distintos de los previstos en el inciso 2 del artículo 69 del Decreto 187 de 1975, ahora demandado. Que, por lo tanto, de mantenerse la vigencia del inciso 2 del artículo 69 del Decreto 187 de 1975, se estaría excediendo la facultad reglamentaria, pues la ley actual no establece que para la procedencia de la amortización, la deducción se haga “con rentas de otras explotaciones productivas de la misma naturaleza”.
Que, en consecuencia, bajo ningún motivo puede considerarse que el inciso 2º del artículo 69 del Decreto 187 de 1975 es la reglamentación del beneficio previsto en los artículos 142 y 143 del E.T., porque el Decreto 187 de 1975, en realidad, reglamentó el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974, que, insistió, había sido declarado inexequible, incluso antes de la promulgación del Decreto 187 de 1975.
Adujo que, en cualquier caso, el aparte demandado viola el principio de legalidad, en tanto contiene un requisito no previsto en la ley, lo que contraviene el principio de jerarquía de las normas.
Indicó que la violación del principio de legalidad, en los términos expuestos, ocurre en la medida en que una norma reglamentaria sólo puede ser expedida para desarrollar, materializar o concretar el sentido de una norma superior. Que, entonces, es la norma superior la que fija el límite preciso de la competencia de quien la reglamenta y cualquier prescripción que exceda ese límite es ilegal, como sucede en este caso, en el que la norma que reglamenta el acto acusado, en primer lugar, no existe y, en segundo, viola lo dispuesto en el Estatuto Tributario.
Finalmente, dijo que la norma acusada puede no estar vigente y los efectos que produjo ya no son susceptibles de ser revisados por la firmeza de las declaraciones correspondientes. Al respecto, agregó que como la norma es reglamentaria de otra norma que no se incorporó al E.T., por haber sido declarada inconstitucional, como se explicó, perdió la fuerza ejecutoria y, en ese orden de ideas, en tanto el inciso 5º del artículo 58 del Decreto legislativo 2053 de 1974 no fue incorporado al E.T., las normas reglamentarias de aquel, como la norma acusada, no tienen validez.
Que, si en gracia de discusión se aceptara que el artículo 69 del Decreto 187 de 1975 sí fue incorporado al Estatuto Tributario, que no lo fue, habría sido en todo caso derogado con ocasión de la expedición de la Ley 685 de 2001, particularmente por el artículo 236.
CONTESTACIÓN DE LA DEMANDA
El Ministerio de Hacienda y Crédito Público se opuso a las pretensiones de la demanda. Adujo que, contrario a lo que dice el actor, las expresiones incluidas en el artículo 69 del Decreto 187 de 1975, objeto de demanda, antes que constituir una limitación en la aplicación de las amortizaciones y deducciones señaladas en el artículo 58 del Decreto 2053 de 1974, dieron plena aplicación a la norma, al indicar la procedencia de la amortización de los gastos de las explotaciones improductivas. Que, en consecuencia, los cargos de la demanda no están llamados a prosperar.
Consideró que es infundada la alegada violación del numeral 4 del artículo 119 y del numeral 3 del artículo 120 de la Constitución Nacional de 1886, así como del numeral 11 del artículo 180 y el numeral 1 del artículo 201 de la Constitución vigente y de los artículos 142 y 143 –incisos 1 a 4- del Estatuto Tributario, en cuanto, prima facie, no se advierte que el reglamento hubiere excedido la potestad reglamentaria.
Dijo que el ejecutivo, al expedir el artículo 69 del Decreto 187 de 1975, señaló el procedimiento que las empresas petroleras y mineras debían realizar para amortizar las inversiones que no gozaran de la deducción y exención por agotamiento, además del tratamiento de los gastos por exploración, prospectación o instalación de pozos o minas que no resultaren productivos, con el objetivo de desarrollar la aplicabilidad de las amortizaciones en las explotaciones o exploraciones petroleras.
Adujo que los presupuestos básicos para aceptar una deducción son la causalidad, la necesidad y la proporcionalidad. Que, sin embargo, el legislador ha establecido que determinados gastos, sin cumplir con las anteriores condiciones, se acepten como deducciones y, de la misma forma, en casos excepcionales permite que la deducibilidad se difiera en más de un periodo gravable.
Que ese es el caso de la deducción por amortización de inversiones, dispuesta en el artículo 58 del Decreto 2053 de 1974, hoy artículos 142 y 143 del Estatuto Tributario, que, reglamentados por el artículo 69 del Decreto 187 de 1975, establecen respecto de las inversiones necesarias en que incurran las sociedades petroleras, en relación con las explotaciones que no gocen de la deducción y exención por agotamiento, que pueden solicitar la deducción por amortización en un término de cinco años por partes iguales.
El Ministerio demandado manifestó que, así mismo, los gastos por explotación, prospectación o instalación de pozos que no resulten productivos pueden ser amortizados con rentas de otras explotaciones productivas de la misma naturaleza.
Alegó que para dar cumplimiento al objetivo de la ley no bastaba con expedir el reglamento, sino que era necesario que se cumplieran los parámetros dados por la misma ley al gobierno para el ejercicio de la potestad reglamentaria, pues limita la amortización de las inversiones necesarias por el sistema, a los costos de adquisición o explotación de minas y de exploración y explotación de yacimientos petrolíferos o de gas y otros productos naturales, lo que permite que, en el evento en que no sean productivas o generadoras de renta, se puedan amortizar con aquellas que sí lo fueron.
Indicó que la expresión demandada alude a que las inversiones realizadas en las exploraciones petroleras que no resulten productivas, pueden reconocerse como gasto en aquellas exploraciones que no gozan de deducción o de exención por agotamiento, por cuanto éstas no gozan de las exenciones que permiten la recuperación de inversiones, costos y gastos, incurridos en la extracción y acarreo del mineral, hasta ponerlo en la boca de mina, depósito o yacimiento, para la posterior venta en estado natural o de procesamiento.
Que, en consecuencia, es claro que el aparte demandado no excede la facultad reglamentaria, por cuanto no desarrolló el inciso 5 del artículo 58 del Decreto 2053 de 1974 declarado inexequible por la Corte Suprema de Justicia, sino los incisos 2 y 3 de dicho artículo 58, compilados en los incisos 2 y 3 del artículo 142 del E.T., que se refieren a que cuando se pretendan amortizar costos de adquisición o exploración y explotación de recursos naturales no renovables (evento en el que la amortización podrá hacerse con base en el sistema de estimación técnica de costo de unidades de operación o por el de año que se refiere concretamente a los contratos donde el contribuyente aporte bienes, obras, instalaciones u otros activos, como los contratos de concesión, riesgo compartido o de join venture) el término para amortizar se circunscribe a la duración del contrato hasta el momento de la transferencia, y, para este sí, ordena que la amortización se lleve a cabo “por los métodos de línea recta o reducción de saldos, o mediante otro de reconocido valor técnico autorizado por la DIAN”.
Que, por lo anterior, la expresión demandada no limita la aplicabilidad de la amortización señalada en los incisos vigentes del artículo 58 del Decreto 2053 de 1974, pues para la procedencia de las amortizaciones debe existir actividad productora de renta, es decir, que hace una excepción a los requisitos de procedencia, dándoles carácter de inversión para la producción realizada.
El Ministerio sostuvo que, contra lo afirmado por el demandante, el reglamento desarrolló el contenido de la ley, en el marco de los parámetros establecidos por esta, pues si solo se aplican los artículos 142 y 143 del E.T. todas aquellas inversiones necesarias para los fines del negocio, efectuadas durante la etapa en la que aún no se generan ingresos, se podrán deducir en un 100%, siempre que se cumpla con el lleno de requisitos para que las deducciones sean aceptadas fiscalmente, y la deducción se solicite dentro de la oportunidad establecida en el artículo 143 del E.T. y una vez empiece a percibir los ingresos provenientes de la actividad productora de renta.
Adujo que, consecuentemente, no se podrían amortizar los gastos de la exploración productiva, precisamente porque no se cumplen los requisitos para la deducción, toda vez que no son necesarios para la producción y, al no existir producción, no podrían ser utilizados, pues no se perciben ingresos. Lo anterior, teniendo en cuenta que la inversión realizada en la etapa de exploración de hidrocarburos, aun cuando deba registrarse contablemente como un activo diferido, constituye un gasto deducible y no un activo fijo, que obedece a que la recuperación de la inversión se logra no con la enajenación de los costos y gastos, sino a través de la deducción gradual.
Insistió en que la norma demandada no contradice la norma legal, pues, por el contrario, desarrolla la finalidad de la ley, en el sentido de incentivar la exploración petrolífera. Que el propósito del legislador fue el estímulo al sector de hidrocarburos para continuar con la exploración para generar actividad productora de renta del contribuyente, esto es, que a pesar de que los gastos o inversiones no se involucran directamente en el proceso productivo para generar ingresos y ejercer efectos positivos en la producción, deben ser tenidos en cuenta, aunque no sean una inversión necesaria para la producción de la renta, pues constituyen costos realizados para los fines del negocio y que por no ser objeto de deducciones específicamente previstas en las normas tributarias, pueden ser objeto de deducción mediante amortización de inversiones.
Por último, el demandado citó el numeral 11 del artículo 189 de la Constitución Política, así como pronunciamientos proferidos tanto por la Corte Constituciona como por el Consejo de Estad que estudiaron el tema de los límites a la potestad reglamentaria, para concluir que, en este caso, el Presidente de la República no contrarió preceptos del orden superior ni la naturaleza del beneficio fiscal, “pues la intención del legislador era coadyuvar a la financiación del sector agropecuario (sic) concediéndole el descuento y, por ende, la oferta pública era el mecanismo idóneo para lograr los fines de la norma.
Que una interpretación en el sentido pretendido por el actor daría lugar a la concentración del capital en manos de unos pocos y, por ende, la restricción del beneficio, lo que ayudaría a la creación de monopolios, por demás, prohibidos por la Constitución.
Por todo lo anterior, pidió que se negaran las pretensiones de la demanda.
ALEGATOS DE CONCLUSIÓN
El demandante reiteró en su totalidad los argumentos de la demanda. Hizo un breve recuento de la contestación y pidió que, conforme con el artículo 147 del Decreto 01 de 1984, se decretara la celebración de una audiencia pública en la que se aclararan los aspectos de hecho y de derecho que resultaran relevantes para resolver el asunto sub lite.
El Ministerio de Hacienda y Crédito Público alegó que el artículo 69 del Decreto reglamentario 187 de 1975 reguló el tema de la deducción por amortización de inversiones en la industria petrolera y minera, que fue incorporado en los artículos 142 y 143 del E.T., norma que es producto de la compilación efectuada en el Decreto 624 de 1989, en uso de las facultades otorgadas por el artículo 90 de la Ley 75 de 1986.
Sostuvo que, mediante el Decreto 624 de 1989, se adoptó el Estatuto Tributario, en el que se compilaron las regulaciones nacionales de carácter tributario con fuerza de ley o de trascendencia en la materia. Que el artículo 2 de dicha compilación dispuso que las normas reglamentarias de las disposiciones incorporadas al estatuto se entenderían referidas a las que corresponden en el nuevo articulado, mientras no se expidan reglamentos que las sustituyan, modifiquen o deroguen.
Que, en ese contexto, aquellas disposiciones del articulado de la norma demandada que no han sido derogadas expresamente, son aplicables en el marco a que aluden, con las modificaciones que les hubieren hecho posteriormente.
En relación con el exceso de la potestad reglamentaria, sostuvo que el inciso 2 del artículo 69 del Decreto 187 de 1975 se limita a dar aplicación a la norma originaria, al tema regulado, que es el de la amortización de las inversiones necesarias para los fines del negocio en materia tributaria y en especial en las empresas mineras y petroleras, y dispone que los gastos incurridos en la etapa de exploración, prospectación o instalación de pozos o minas que no resulten productivos pueden ser amortizados con rentas de otras explotaciones productivas de la misma naturaleza, lo que permite al contribuyente la recuperación de la inversión con ingresos de la actividad, con sujeción a la intención del legislador, sin que se presente el exceso a que alude el demandante.
Insistió en que, por principio general, las deducciones aceptables fiscalmente en el impuesto de la renta y complementarios deben sujetarse a los principios de causalidad, necesidad y proporcionalidad, puesto que corresponden a gastos necesarios para producir la renta, en forma directa y necesaria para que los ingresos se produzcan y sus beneficios no se extienden más allá del respectivo periodo fiscal, pues por tener relación directa con la producción del ingreso, son aceptados en el año en que se causan, aunque el pago sea anticipado o posterior. Que, no obstante, se ha aceptado que por razones de política fiscal, para determinados gastos, se permite que la deducibilidad se difiera en más de un periodo gravable.
Que ese es el caso de la deducción por amortización de inversiones, establecida en el artículo 58 del Decreto Legislativo 2053 de 1974, hoy artículos 142 y 143 del E.T.
Finalmente, sostuvo que el artículo 58 del Decreto 2053 de 1974 prevé los requisitos que deben cumplir las inversiones que serían deducibles en materia del impuesto sobre la renta y complementarios, sin que éstos agoten la facultad reglamentaria, entre los que se destacan:
Que las inversiones sean necesarias para los fines del negocio o actividad,
Que se hayan realizado efectivamente,
Que se trate de desembolsos necesarios, que se deban registrar como activos para su amortización en más de un año o que puedan tratarse como diferidos, como los costos de adquisición o explotación de minas y exploración y explotación de yacimientos petrolíferos o de gas y otros productos naturales. También el costo de intangibles susceptibles de demérito,
El límite de la amortización es de mínimo 5 años.
Dijo que, conforme con la norma transcrita, para la deducción es procedente, en tanto las inversiones sean necesarias para los fines del negocio o actividad.
Finalmente, sostuvo que el inciso demandado no podía desligarse de la esencia misma de las deducciones, de todos aquellos gastos autorizados legalmente que se generan de manera forzosa en la actividad productora de renta, lo que hace que las inversiones que no resulten productivas o exitosas sólo pueden ser amortizadas con rentas de otras exploraciones productivas de la misma naturaleza, por constituir en sí el objeto social de la empresa, de tal manera que no se configuró el exceso alegado por el actor.
CONCEPTO DEL MINISTERIO PÚBLICO.
El Ministerio Público dijo que el aparte demandado no constituía un exceso en la potestad reglamentaria ni una limitación surgida de la norma inexequible, como lo sugiere el demandante.
Indicó que por medio del Decreto Legislativo 2053 de 1974, el Presidente de la República, en ejercicio del artículo 122 de la Constitución Nacional de 1886, definió el impuesto de renta, los contribuyentes, lo relativo a la renta y las deducciones, las expensas y los requisitos para aceptarlas.
Señaló que el artículo 58 dispuso que eran deducibles las inversiones necesarias realizadas para fines del negocio, diferentes de las realizadas en terrenos, si no lo eran de acuerdo con otros artículos del mismo capítulo.
Sostuvo que la misma norma definió como inversiones necesarias amortizables los desembolsos efectuados o causados para fines del negocio, susceptibles de demérito y que, según la técnica contable, se registraran como activos para su amortización en más de un año, o como diferidos, aunque fueran los gastos preliminares de instalación u organización o de desarrollo, o costos de adquisición o explotación de minas y de exploración y explotación petrolera y gas, y otros productos naturales. Que, así mismo, reguló que los intangibles susceptibles de demérito eran amortizables, el término de dicha amortización y los plazos para la amortización de inversiones efectuadas por petroleras y mineras, normas que fueron compiladas en los artículos 142, incisos 1° a 3° y 143 del inciso 4° del E.T.
Adujo que, por medio del Decreto 187 de 1975, el Presidente de la República dictó disposiciones reglamentarias en materia del impuesto sobre la renta y complementarios, entre otros, sobre el periodo objeto de declaración, los deberes formales de los contribuyentes y, en particular, adoptó la deducción por amortización de las inversiones, conforme lo establecía el artículo 58 del Decreto 2053 de 1974. Según este último decreto, es deducible la inversión necesaria amortizable, definida como desembolso registrado como costo de exploración y explotación, en un plazo mínimo de cinco años.
Que, de conformidad con el Decreto 187 de 1975, se reglamentó lo dispuesto en el artículo 58 mencionado, en cuanto que de las explotaciones que no gozan de deducción y retención por agotamiento se puede solicitar la deducción por amortización de inversiones prevista en el artículo 58 ibídem. Y, que, de acuerdo con dicha norma, las empresas petroleras están autorizadas para deducir la inversión necesaria amortizable de los desembolsos registrados como costo de exploración y explotación en cinco años.
Que, por su parte, el artículo 69 dispuso que cuando la explotación no gozara de deducción, se solicitaría la deducción referida en el artículo 58 citado, esto es, por la inversión necesaria amortizable en dicho plazo, en partes iguales. Y que, así mismo, reglamentó que los gastos en exploración, prospectación o instalación de pozos que no resultaran productivos, se amortizarían con rentas de otras explotaciones productivas iguales.
Indicó que como la regulación prevista en el Decreto Legislativo 2053 se mantuvo en el Estatuto Tributario, resulta adecuada a los artículos 142 y 143 del E.T. la anterior reglamentación efectuada en el Decreto 187 de 1975, de tal manera que la inexequibilidad del inciso 5 del artículo 58 del Decreto Legislativo 2053, que aduce el demandante como sustento de la nulidad demandada, en nada afecta la deducción de inversiones necesarias amortizables en materia de petróleos, autorizada legalmente en dicho decreto. Que igual sucede con la reglamentación sobre la exploración y la explotación en esa misma área, pues no tuvo origen en la atribución otorgada por el Ministerio de Minas, que fue objeto de inexequibilidad, precisamente por eso, sino del Presidente de la República en ejercicio de la facultad reglamentaria otorgada en la Constitución.
Dijo que la autorización de la deducción de inversiones necesarias amortizables estaba regulada de manera general en los artículos 142 y 143 del E.T., incluida la relacionada con hidrocarburos, conforme se desprende de su contenido, y que el legislador extraordinario en el Decreto 2053 de 1974 solo quiso autorizar al ministerio del ramo para que indicara las condiciones especiales en la materia, lo que fue objeto de inexequibilidad, y quedó vigente la regulación general aplicable a las empresas petroleras.
Que, en consecuencia, no se puede afirmar que la expedición del aparte acusado constituya un exceso de la potestad reglamentaria ni una limitación surgida de la norma inexequible como lo sugiere el demandante, razón por la que pidió que se negaran las pretensiones de la demanda.
CONSIDERACIONES DE LA SALA
En los términos de la demanda, la Sala decide si es nulo el aparte que se resalta en negrilla del artículo 69 del Decreto 187 de 1975, que dice:
“DECRETO REGLAMENTARIO 187 DE 8 DE FEBRERO DE 1975
(Febrero 8)
Por medio del cual se dictan disposiciones reglamentarias en materia de impuesto sobre la renta y complementarios.
EL PRESIDENTE DE LA REPÚBLICA DE COLOMBIA,
en uso de las facultades constitucionales
DECRETA
(…)
Artículo 69: Las empresas petroleras y mineras, en relación con las explotaciones que no gocen de la deducción y retención por agotamiento, pueden solicitar la deducción por amortización de las inversiones señaladas en el artículo 58 del Decreto 2058 de 1974 en un término de cinco (5) años, por partes iguales.
Los gastos en exploración, prospectación o instalación de pozos o minas que no resulten productivos pueden ser amortizados con rentas de otras explotaciones productivas de la misma naturaleza.
(…)”
En síntesis, la parte actora considera que es nulo el aparte resaltado, por tres razones, a saber:
- Que el Decreto 187 de 1975 se expidió con fundamento en el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974, pues esa norma autorizó al gobierno nacional para reglamentar los plazos y condiciones en los que procedía la amortización de inversiones en la minería y los hidrocarburos. Que cuando se expidió el Decreto 187 de 1975, la Sala Constitucional de la Corte Suprema de Justicia, mediante la sentencia del 31 de octubre de 1974, ya había declarado inexequible el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974. Que no obstante haber sido declarado inexequible, el Gobierno expidió el decreto reglamentario 187 de 1975, en franco exceso del ejercicio de la potestad reglamentaria.
- El ejecutivo transgredió el numeral 4 del artículo 119 de la Constitución Nacional de 1886 [hoy numeral 1 del artículo 201 de la Constitución de 1991], al reglamentar una norma declarada inconstitucional.
- Los artículos 142 y 143 del Estatuto Tributario tuvieron su origen en lo dispuesto en el artículo 58 del Decreto legislativo 2053 de 1974. Sin embargo, el aparte declarado inexequible no fue incorporado al estatuto tributario y, en consecuencia, si se aplica el aparte demandado del artículo 69 del Decreto 187 de 1975, se restringe el beneficio contenido en el inciso final del artículo 143, adicionado por el artículo 236 de la Ley 685 de 2001.
Por su parte, la entidad demandada manifestó que las expresiones objeto de demanda, antes que constituir una limitación a la aplicación de las amortizaciones y deducciones dispuestas en el artículo 58 del Decreto Legislativo 2053 de 1974, dieron plena aplicación a la norma, pues precisó en qué condiciones procedía la amortización de los gastos de las explotaciones improductivas.
Además, indicó que el ejecutivo no se excedió en el ejercicio de la potestad reglamentaria, pues simplemente precisó a qué rentas se podían asociar los gastos por exploración, prospectación o instalación de pozos o minas que no resultaren productivos.
Que, en todo caso, el gobierno nacional no reglamentó el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974, declarado inexequible por la Corte Constitucional, sino los incisos 2 y 3 del mismo artículo, que, posteriormente, se compilaron en los incisos 2 y 3 del artículo 142 del E.T.
Finalmente, sostuvo que el aparte demandado del artículo 69 del Decreto 187 de 1975 no contradice el estatuto tributario. Que, por el contrario, desarrolló la finalidad de la ley, cual era la de incentivar la exploración petrolífera.
Con fundamento en los supuestos anteriores, la Sala estudiará las causales de nulidad propuestas por el demandante y decidirá si se ajusta a derecho el aparte demandado.
De la nulidad por exceso en el ejercicio de la potestad reglamentaria y por haber desatendido el mandato constitucional que obliga a velar porque las providencias judiciales se cumplan. Violación de los artículos 189 [numeral 11] y 201 [numeral 1] de la Constitución Política de 1991, que corresponden a los artículos 119 [numeral 20] y 120 [numeral 3] de la Constitución Nacional de 1886
La Sala parte de precisar que el demandante pidió que el análisis de legalidad se hiciera teniendo en cuenta la Constitución Nacional de 1886, por cuanto el decreto parcialmente demandado se expidió en vigencia de esa Constitución.
La Sala considera que independientemente de que el Decreto 187 de 1975 se haya expedido en vigencia de la Constitución de 1886, es menester hacer el análisis de legalidad con fundamento principal en la Constitución Política de 1991 pues, a fin de cuentas, tal como lo precisó el demandante, esa Constitución retomó lo dispuesto en la Constitución de 1886, en lo que tiene que ver con el marco constitucional de la potestad reglamentaria.
Dicho eso, le corresponde a la Sala decidir si es nulo el inciso 2º del artículo 69 del Decreto 187 de 1975 porque, según la demandante, fue expedido con fundamento en las facultades reglamentarias otorgadas por el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974, norma que había sido declarada inexequible por la Corte Suprema de Justicia, en la sentencia del 31 de octubre de 1974.
La Sala considera que no es nulo el inciso 2º del artículo 69 del Decreto 187 de 1975, por las siguientes razones:
En vigencia de la Constitución Nacional de 1886, el Presidente de la República podía ejercer la facultad reglamentaria con fundamento en el numeral 3 del artículo 120, que hoy corresponde al numeral 11 del artículo 189 de la Constitución Política de 1991.
En este punto conviene decir que el gobierno nacional dictó el Decreto Legislativo 2053 de 197 en ejercicio de las facultades conferidas por el artículo 122 de la Constitución Nacional de 1886, norma que regulaba el estado de emergencia económica.
El artículo 5 142
142
142
143
143
198
del decreto mencionado reguló la deducción por amortizaciones y, en el inciso 5º, expresamente facultó al Ministerio de Minas y Energía para que reglamentara los plazos y las condiciones en que operaría la deducción por amortizaciones de las inversiones de las empresas petroleras y mineras. Esa facultad se otorgó en los siguientes términos:
ARTÍCULO 58. AMORTIZACIONES. (…)
La amortización de inversiones correspondiente a empresas petroleras y mineras se hará dentro de los plazos y en las condiciones que señale el Ministerio de Minas y Energía. <Inciso declarado inexequible>
La expresión que se resalta fue declarada inexequible por la Corte Suprema de Justicia en la sentencia del 31 de octubre de 1974, con fundamento en los siguientes argumentos.
Respecto del inciso 5º del artículo 58, faculta al Ministerio de Minas y Energía para señalar los plazos y condiciones en que debe hacerse la amortización de inversiones correspondientes a empresas petroleras y mineras para efecto de las deducciones autorizadas en el primer inciso del mismo artículo. Tal autorización implica, en primer término, una falta de precisión en tales deducciones, lo que contraría un principio fundamental en las bases de la tributación, las que deben aparecer con entera claridad en la ley. Y por otra parte no se refieren al Gobierno, constituido conforme al precepto 57 de la Carta por el Presidente y su Ministro, sino a un órgano de la administración que constitucionalmente no puede por sí solo tomar determinaciones de esta clase. Se contraría, pues, el citado texto del estatuto superior y por lo mismo es inexequible.
En concreto, la Corte Suprema de Justicia consideró: (i) que las deducciones por amortización, que podían ser efectuadas por las empresas petroleras y mineras, no fueron especificadas. Que esa falta de determinación contrariaba el “principio de claridad” fundamental en la tributación, y (ii) que la facultad de reglamentación no fue delegada al Presidente de la República, sino a un órgano que constitucionalmente no podía, por sí solo, adoptar reglamentaciones en esa materia, como lo era el Ministerio de Minas y Energía.
Meses después de expedida la sentencia de la Corte Suprema de Justicia, esto es, en febrero del año 1975, el gobierno nacional expidió el Decreto 187, por medio del cual se dictan disposiciones reglamentarias en materia del impuesto sobre renta y complementarios.
El epígrafe del Decreto 187 de 1975 dice que fue expedido en uso de las facultades constitucionales otorgadas al Presidente de la República. No dice que haya sido expedido en ejercicio de las facultades consagradas en el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974.
En consecuencia, ha de entenderse que el Decreto 187 de 1975 fue expedido con fundamento en el numeral 3 del artículo 120 de la Constitución Política de 1886 que regulaba, como se precisó al inicio, la facultad reglamentaria.
En este entendido, para la Sala no está probado que el Decreto 187 de 1975 se haya expedido contraviniendo lo dicho por la Corte Suprema de Justicia.
En efecto, sobre el requisito de forma al que aludió la Corte Suprema de Justicia, la Sala considera que no se configuró, por cuanto, verificado quién suscribió el Decreto 187 de 1975, se aprecia que no fue expedido exclusivamente por el Ministro de Minas y Energía ¾aspecto que proscribió la Corte Suprema de Justicia¾ sino por el propio Presidente de la República y el ministro del ramo, tal como lo mandaba el artículo 122 de la Carta Política de 1886.
Ahora bien, en cuanto al aspecto de fondo, esto es, la materia reglamentada, según el fallo de la Corte Suprema de Justicia, las condiciones y plazos que debían cumplirse para que proceda la deducción por amortización de inversiones prevista en favor de empresas petroleras y mineras no podía ser reglamentada, por lo menos, en los términos que previó el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974, puesto que, para la Corte Suprema de Justicia, los términos en que se otorgaron las facultades para reglamentar el tema son imprecisos y, por ende, contraría[n] un principio fundamental en las bases de la tributación, las que deben aparecer con entera claridad en la ley.
El demandante no encauzó su alegato a demostrar la violación del principio de reserva de ley. Su alegato se circunscribió a demostrar que el artículo 69 del Decreto 187 de 1975 se expidió con fundamento en las facultades reglamentarias otorgadas al ejecutivo por el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974, cuando éste ya había sido declarado inexequible, cosa que no demostró.
En lo de fondo, pidió que se cotejara el aparte demandado del artículo 69 del Decreto 187 de 1975 con el texto actualmente vigente del inciso final del artículo 143 del E.T., adicionado por el artículo 236 de la Ley 685 de 2001, para que se declare que es nulo, porque se entendería que el Decreto 187 de 1975 establece una limitación respecto a lo previsto en el artículo 143 del E.T., o en su defecto, que se declare que está derogado por haberse proferido, precisamente, la Ley 685 de 2001 con posterioridad a la expedición del Decreto 187 de 1975.
Sobre lo primero, la Sala reitera que el Decreto 187 de 1975 no fue expedido con fundamento en el inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974, por las razones antedichas. Y, en esas circunstancias, para la Sala no se encuentra probado que el gobierno nacional haya desatendido el fallo de la Corte Suprema de Justicia que estimó improcedente reglamentar la deducción por inversiones de empresas petroleras y mineras en los términos del inciso 5º del artículo 58 del Decreto Legislativo 2053 de 1974.
En cuanto a lo segundo, la Sala procede a analizar la causal de nulidad propuesta por la parte actora, por violación de los incisos 1 a 4 del artículo 58 del Decreto Legislativo 2053 de 1974, compilados en la actualidad en los artículos 142 y 143 del E.T., en los términos anteriormente precisados.
La Sala considera pertinente comparar el texto original del inciso cuarto del Decreto Legislativo 2053 de 1974 con el texto original y las modificaciones hechas al artículo 143 del E.T., en aras de comprender en qué contexto se expidió el Decreto 187 de 1975.
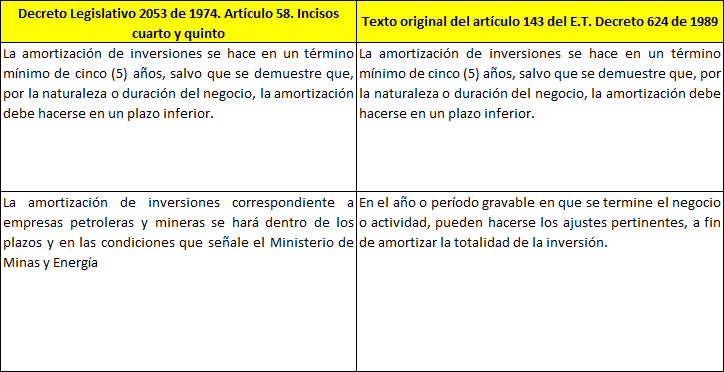
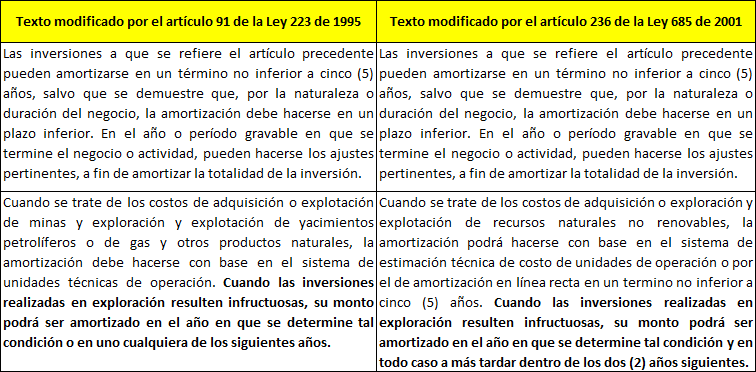
El inciso cuarto del artículo 58 del Decreto Legislativo 2053 de 1974 y el segundo del texto del original del artículo 143 del E.T. (Decreto 624 de 1989), no precisaron nada sobre cómo debían ser amortizadas las inversiones realizadas en exploraciones que resulten infructuosas, ni tampoco precisó en qué plazos.
En ese contexto, para la Sala, el artículo 69 del Decreto 187 de 1975 no fue expedido en exceso de la potestad reglamentaria ni resulta contrario a las nuevas regulaciones sobre la materia: no hay nulidad sobreviniente ni derogación, por las siguientes razones:
En relación con la facultad reglamentaria del Gobierno, la Sal ha dicho que esta facultad está gobernada por el principio de necesidad, que se materializa en la pertinencia que en un momento dado existe de detallar el cumplimiento de una ley que se limitó a definir de forma general y abstracta determinada situación jurídica.
Que, mientras más general y amplia haya sido la regulación por parte de la ley, más forzosa es su reglamentación en la medida en que este mecanismo facilitará la aplicación de la ley al caso concreto. A contrario sensu, cuando la ley ha detallado todos los elementos que se requieren para aplicar esa situación al caso particular no amerita expedir el reglament.
Sin embargo, se reitera, el ejercicio de la función reglamentaria no debe sobrepasar ni invadir la competencia del legislativo, en el sentido de que el reglamento no puede desfigurar la situación regulada por la ley ni hacerla nugatoria o extenderla a situaciones de hecho que el legislador no contempló. Mientras el reglamento preserve la naturaleza y los elementos fundamentales de la situación jurídica creada por la ley, bien puede este instrumento propio del ejecutivo detallar la aplicación de la ley a los casos mediante la estipulación de todo lo concerniente al modo como los sujetos destinatarios de la ley la deben cumpli.
En el caso concreto, se aprecia que sí había necesidad de reglamentar lo referente a cómo y en qué plazos debían ser amortizadas las inversiones realizadas en exploraciones que resulten infructuosas, puesto que nada dijo sobre el particular, ni sobre otro tipo de amortización, el inciso cuarto del artículo 58 del Decreto Legislativo 2053 de 1974.
El artículo 69 del Decreto 187 de 1975 dispuso lo siguiente:
AMORTIZACIÓN DE INVERSIONES O PÉRDIDAS
ARTICULO 69. Las empresas petroleras y mineras, en relación con las explotaciones que no gocen de la deducción y exención por agotamiento, pueden solicitar la deducción por amortización de las inversiones señaladas en el artículo 58 del Decreto 2053 de 1974 en un término de cinco (5) años, por partes iguales.
Los gastos en exploración, prospectación o instalación de pozos o minas que no resulten productivos pueden ser amortizados con rentas de otras explotaciones productivas de la misma naturaleza. (aparte del que se solicita la nulidad)
El demandante alegó que el aparte resaltado del artículo 69 del Decreto 187 de 1975, cuya nulidad se pide, debe entenderse derogado, por lo menos, a partir de la expedición de la Ley 685 de 2001, pues, el artículo 236 de esa ley adicionó el inciso final al artículo 143 del E.T., que regula las condiciones en que pueden ser amortizadas las inversiones realizadas en exploraciones que resulten infructuosas.
Que, en caso de no entenderse derogado, se lo declare nulo por ser abiertamente contrario al texto vigente del artículo 143 del E.T., pues el aparte demandado del artículo 69 del Decreto 187 de 1975 restringe el beneficio actualmente contenido en los artículos 142 y 143 del E.T., particularmente, el previsto en el inciso final del artículo 143, modificado, se reitera, por la Ley 685 de 2001, “en tanto contiene requisitos no previstos en dichas normas para amortizar inversiones infructuosas”.
En concreto, para el demandante, el artículo 143 del E.T. ya no exige que los gastos en exploración, prospectación o instalación de pozos o minas que no resulten productivos puedan ser amortizados, exclusivamente, con rentas de otras explotaciones productivas de la misma naturaleza. De manera que, de entenderse vigente el artículo 69 del Decreto 187 de 1975, sería contrario al artículo 143 del E.T.
Sobre el particular, se considera:
Tal como se precisó anteriormente, ni el inciso cuarto del artículo 58 del Decreto 2053 de 1974 ni el texto original del artículo 143 del E.T. regularon nada sobre cómo, y en qué plazos, debían ser amortizadas las inversiones realizadas en exploraciones que resulten infructuosas.
El artículo 69 del Decreto 187 de 1975, que estableció esa forma y esos plazos no debe verse como una norma restrictiva de la deducción. Por el contrario, debe apreciarse como una norma necesaria y, por demás, beneficiosa, pues, sin ese reglamento, habría habido incertidumbre sobre si era procedente la amortización y, por ende, la deducción.
El artículo 69 del Decreto 187 de 1975 dispuso que los gastos en exploración, prospectación o instalación de pozos o minas que no resulten productivos podían ser amortizados con rentas de otras explotaciones productivas de la misma naturaleza. Esta medida, entonces, además de no restringir, posibilitó la amortización y, por ende, la deducción.
De otra parte, fue a partir del artículo 91 de la Ley 223 de 1995 que se instituyó por ley, lo que el Decreto 187 de 1975 ya había dicho, esto es, que las inversiones realizadas en exploración que resultaran infructuosas podían ser amortizadas. Y si bien esta norma no precisó con qué rentas podían ser amortizados los gastos, para la Sala debe entenderse que sigue siendo procedente que se amorticen con las rentas de otras explotaciones productivas de la misma naturaleza. No de otras. Esto por cuanto, como ya se precisó, el artículo 69 del Decreto 187 de 1975 debe entenderse como una norma estipulada en favor del contribuyente, pero dentro del régimen excepcional de las deducciones, que no admite extensiones análogas ni a priori. En esas condiciones, el artículo 69 del Decreto 187 de 1975 no puede entenderse derogado ni mucho menos contrario al artículo 143 del E.T., ni en su texto original, ni en los textos que lo han modificado [artículos 91 de la Ley 223 de 1995 y 236 de la Ley 685 de 2001].
En mérito de lo expuesto, el Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Cuarta, administrando justicia en nombre de la República de Colombia y por autoridad de la ley,
F A L L A:
PRIMERO. DENIÉGASE LA PRETENSIÓN de nulidad parcial del inciso final del artículo 69 del Decreto 187 de 1975 propuesta en la demanda presentada por el señor Jaime Andrés Girón Medina contra la Nación-Ministerio de Hacienda y Crédito Público, por las razones expuestas.
SEGUNDO. RECONÓCESE personería a la abogada Sandra Patricia Moreno Serrano para actuar como apoderada de la Nación U.A.E. Dirección de Impuestos y Aduanas Nacionales.
Cópiese, notifíquese, comuníquese. Devuélvase al Tribunal de origen. Cúmplase.
La anterior providencia se estudió y aprobó en la sesión de la fecha.
| MARTHA TERESA BRICEÑO DE VALENCIA Presidente de la Sala | HUGO FERNANDO BASTIDAS BÁRCENAS |
| JORGE OCTAVIO RAMÍREZ RAMÍREZ | CARMEN TERESA ORTIZ DE RODRÍGUEZ |

 Aumentar texto
 Disminuir texto
 Escala de grises
 Contraste negativo
 Subrayar enlaces
 Centro de relevos
 Restablecer
